
Poner Wellington Humberto Actualizado el 3 de septiembre de 2026. Esta es una guía operativa sobre el impacto de la reforma tributaria en las adquisiciones. La aplicación de las normas a una empresa, contrato u operación específicos debe ser validada por los departamentos tributario, contable y legal, así como por profesionales cualificados.
A reforma tributaria sobre el consumo Este proceso reemplaza gradualmente el PIS, el Cofins, el ICMS y el ISS con el CBS y el IBS, crea el Impuesto Selectivo y reorganiza la tributación de bienes y servicios en Brasil. La transición comenzó en 2026 y alcanzará su plena implementación en 2033.
Para las empresas, sin embargo, la reforma fiscal no es solo un cambio en la forma en que se calculan los impuestos. Altera el costo real de las adquisiciones, el uso de créditos fiscales, la selección de proveedores, los precios, los contratos, los pagos, el flujo de caja y los datos que deben circular entre Compras, Impuestos, Contabilidad, Finanzas y ERP. Vea también cómo estructurar una Gestión integrada de compras para respaldar estos datos con la fuente original.
En lo que respecta al área de Compras, el principal cambio se puede resumir de la siguiente manera:
El precio más bajo de la oferta no siempre representa la mejor opción. La decisión deberá considerar el costo económico neto, el crédito efectivamente recuperable, el plazo para su apropiación, el régimen fiscal del proveedor y los riesgos documentales y financieros de la transacción.
En 60 segundos
La reforma modifica la decisión de compra: el precio bruto, el crédito recuperable, el plazo, el riesgo fiscal y el flujo de caja ahora conforman el costo económico neto. El mejor punto de partida es revisar los datos, los proveedores, los contratos y el proceso desde el pedido hasta la documentación y el pago.
Reforma tributaria en resumen
| Pregunta | Respuesta objetiva |
|---|---|
| ¿Qué cambia? | PIS y Cofins serán reemplazados por CBS; ICMS e ISS serán reemplazados por IBS; IPI se reducirá a cero para la mayoría de los productos a partir de 2027; y se ha creado un Impuesto Selectivo. |
| ¿Cuándo sucede? | 2026 es el año de prueba. El CBS entra en su fase definitiva en 2027; el ICMS y el ISS comienzan a ser reemplazados gradualmente por el IBS en 2029; el nuevo modelo estará en pleno funcionamiento en 2033. |
| ¿Cuál es el principal impacto en las compras? | La comparación entre proveedores debe tener en cuenta el precio bruto, el crédito, el coste neto, las condiciones de pago, el riesgo fiscal y el impacto en el flujo de caja. |
| ¿Qué cambios se producen para los proveedores? | El régimen fiscal, la calidad de los documentos, la ubicación de la transacción, la información sobre los impuestos y la capacidad para corregir discrepancias son factores que se tienen en cuenta en el proceso de aprobación y evaluación. |
| ¿Qué cambios se producen en los contratos? | Es necesario abordar con mayor claridad temas como el precio base, los impuestos, la transición, el reequilibrio, el pago fraccionado, las obligaciones de documentación y la preservación de los créditos. |
| ¿El sistema ERP lo soluciona todo? | No. El sistema ERP y el motor tributario siguen siendo esenciales, pero la calidad de la contabilidad depende de los datos que se originan en la solicitud, cotización, registro, contrato, pedido, recibo y pago. |
Lo que encontrarás en esta guía
- ¿Qué es la reforma fiscal para los consumidores?
- ¿Qué impuestos van a cambiar?
- Cronograma de 2026 a 2033
- Impactos en las empresas
- Costo real de las compras y los créditos
- Proveedores y el Simples Nacional (régimen tributario simplificado brasileño)
- Servicios, SaaS, transporte de mercancías y CAPEX
- Gestión de contratos
- Pagos y pagos fraccionados
- Procesos, ERP y tecnología
- Plan de adaptación
- Créditos IBS y CBS
- Lista de verificación de preparación
- Errores que las empresas deben evitar
- Conclusión
- Fuentes oficiales
- Declaración de responsabilidad
- Preguntas frecuentes
¿Qué es la reforma fiscal para los consumidores?
La reforma del impuesto al consumo es la reorganización de los impuestos que gravan los bienes y servicios en Brasil. Su estructura fue creada por... Enmienda Constitucional N° 132/2023 y regulado principalmente por Ley Complementaria N° 214/2025 y por Ley Complementaria N° 227/2026.
El nuevo modelo adopta un sistema de IVA dual:
- a CBS — Contribución sobre bienes y servicios, bajo jurisdicción federal;
- o IBS — Impuesto sobre bienes y servicios, una responsabilidad compartida entre los estados, el Distrito Federal y los municipios.
También fue creado Impuesto selectivo — ES, un asunto federal, destinado a ciertos bienes y servicios considerados perjudiciales para la salud o el medio ambiente, según lo define la ley.
El objetivo estructural es crear un sistema con una base impositiva amplia, tributación basada en el destino, mayor transparencia y una tributación no acumulativa más integral. Esto acerca a Brasil a los modelos internacionales del impuesto al valor agregado, pero el cambio será gradual y requerirá años de coexistencia entre las normas antiguas y las nuevas.
La reforma no significa simplemente que "cinco impuestos se conviertan en dos".“
Esta frase ayuda a explicar el diseño general, pero es insuficiente para tomar una decisión empresarial. Durante la transición:
- Los impuestos antiguos y nuevos coexistirán;
- CBS e IBS tendrán recuentos de votos separados;
- Las tarifas dependerán de la transacción, el destino y cualquier tratamiento específico;
- Habrá reducciones, tasas cero, inmunidades, regímenes diferenciados y regímenes específicos;
- El impuesto selectivo tendrá su propia lógica;
- Los contratos y los sistemas deberán gestionar eventos de ambos modelos simultáneamente.
Por lo tanto, la simplificación prevista del modelo final conlleva una compleja fase de implementación operativa.
¿Qué impuestos cambiarán con la reforma tributaria?
| Impuesto actual | Lo que sucede | Nuevo tratamiento | Consecuencia empresarial |
|---|---|---|---|
| PIS y Cofins | Su eliminación gradual comenzará en 2027. | Sustitución por CBS | Las empresas deberán revisar los créditos federales, los precios, la documentación y las integraciones. |
| ICMS | Se irá reduciendo gradualmente entre 2029 y 2032. | Sustitución por IBS | Las cadenas de suministro interestatales, los beneficios, los créditos y la ubicación operativa están experimentando una transición. |
| ISS | Se irá reduciendo gradualmente entre 2029 y 2032. | Sustitución por IBS | Los servicios están empezando a compartir una lógica más amplia con los bienes. |
| IPI | A partir de 2027, el tipo impositivo se reducirá a cero para la mayoría de los productos. | Conservación de los tratamientos relacionados con la Zona Franca de Manaus. | El departamento de compras industriales necesita evaluar las excepciones y las transiciones por producto. |
| Impuesto selectivo | No existe ningún modelo con esa configuración. | Nuevo impuesto federal | Las categorías alcanzadas pueden verse afectadas por cambios en los precios y los costos. |
¿Cuáles son los principios fundamentales del nuevo modelo?
base amplia
Las normas IBS y CBS abarcan transacciones onerosas que involucran bienes tangibles, bienes intangibles, derechos y servicios. Las licencias, suscripciones, arrendamientos, cesiones, software y servicios digitales ahora requieren una clasificación coherente dentro de un marco más uniforme.
Impuestos en destino
El destino de la transacción cobra importancia. El establecimiento adquirente, el destinatario, el lugar de entrega, la obra, el proyecto, la dirección de consumo y el lugar de ejecución dejan de ser meros datos logísticos: pueden influir en el tratamiento fiscal.
Impuestos "extraoficiales"“
Los sistemas IBS y CBS no se incluyen en su propia base imponible. Esto exige una mayor claridad a la hora de separar el precio base de los impuestos en propuestas, contratos, pedidos y documentos fiscales.
No acumulatividad más amplia
En el marco del régimen ordinario, la reforma pretende permitir un acceso más amplio al crédito en las adquisiciones empresariales, sujeto a las prohibiciones, los requisitos documentales y los tratamientos específicos previstos en la legislación.
Administración digital
Los documentos fiscales electrónicos, los eventos, los pagos y la contabilidad asistida conformarán un flujo de trabajo digital más conectado. La consecuencia práctica es simple: los datos incorrectos en origen pueden generar discrepancias, retrasos en los créditos, retrabajos y costos financieros.
¿Cuál es el cronograma para la reforma tributaria?
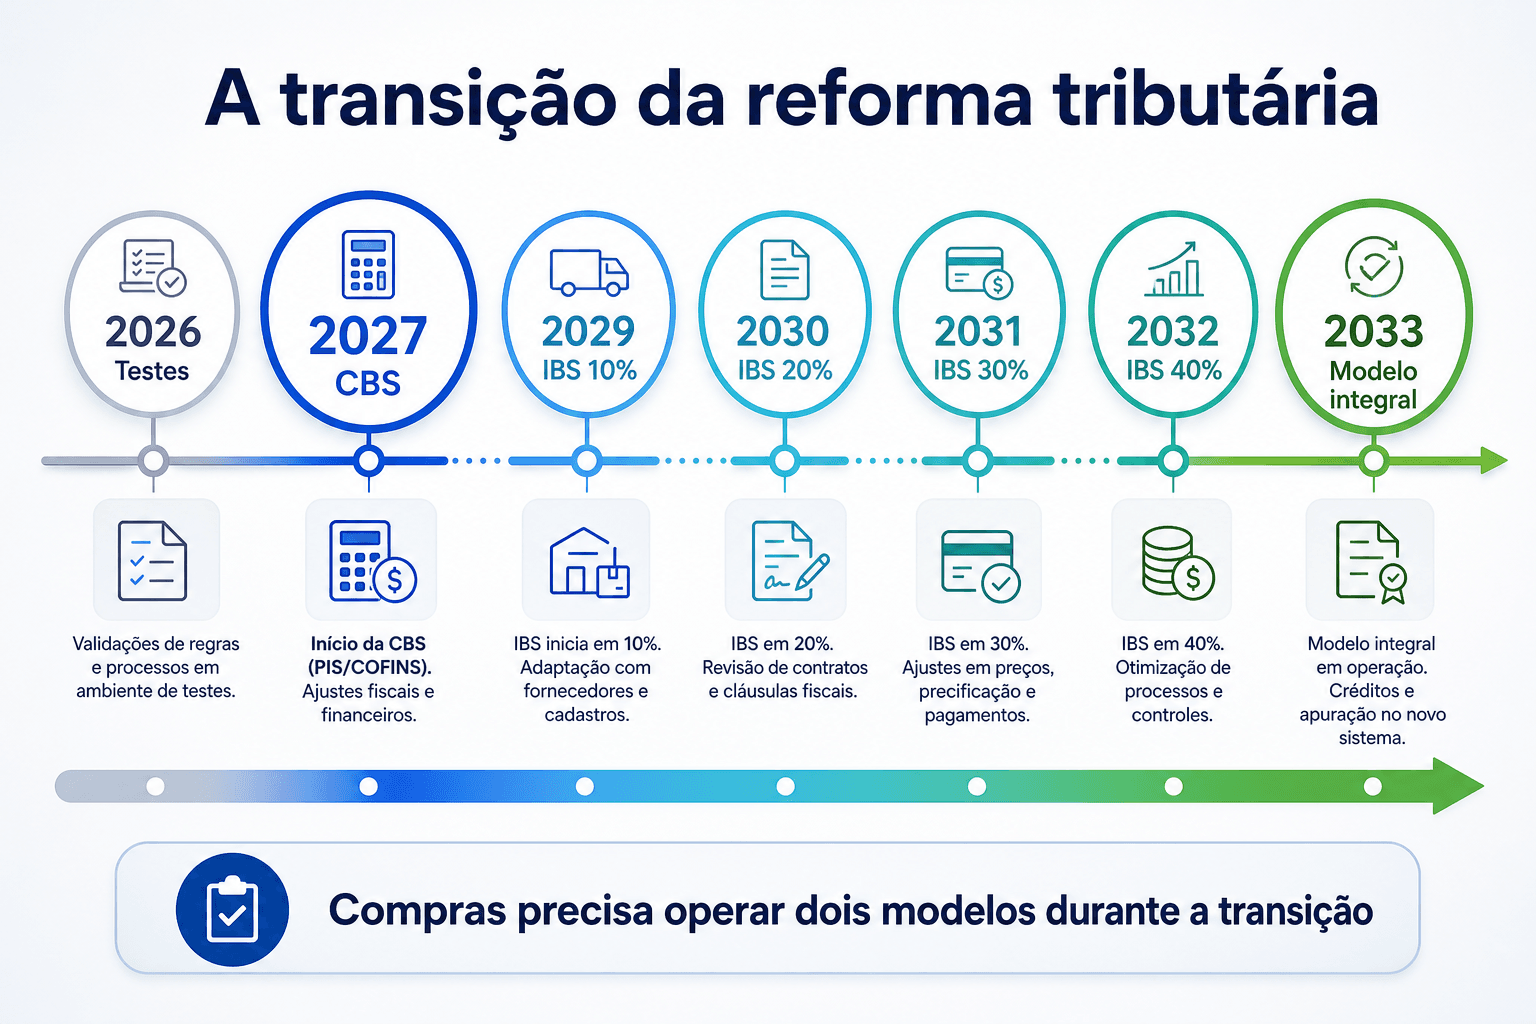
La reforma se implementará gradualmente hasta 2033. Calendario oficial del Servicio Federal de Impuestos predice:
| Período | Lo que sucede | Prioridad para las empresas |
|---|---|---|
| 2026 | Año de prueba, con una referencia de 0,9% para CBS y 0,1% para IBS, y reglas para la exención de cobro para aquellos que cumplan con las obligaciones aplicables. | Pruebas de documentos, registros, escenarios, integraciones, contratos y cálculos de costes netos. |
| 2027 y 2028 | Eliminación de los impuestos PIS y Cofins; recaudación del impuesto CBS; IBS de 0,1%; reducción del impuesto IPI para la mayoría de los productos; inicio del Impuesto Selectivo. | Implementar procesos adaptados en la producción, revisar a los proveedores y controlar los créditos. |
| 2029 | Transición de 10% a IBS y de 90% a ICMS e ISS | Opere ambos modelos y recalcule las categorías y los contratos. |
| 2030 | 20% IBS y 80% ICMS e ISS | Aumentar la ponderación del IBS en los análisis y monitorear los efectos económicos. |
| 2031 | 30% IBS y 70% ICMS e ISS | Revisar precios, créditos y estrategias regionales. |
| 2032 | 40% IBS y 60% ICMS e ISS | Prepárese para el cierre de impuestos antiguos y saldos de transición. |
| 2033 | Implementación completa del IBS y eliminación de ICMS e ISS. | Consolidar el nuevo modelo operativo. |
¿Qué ocurrirá en 2026?
En 2026, los documentos y sistemas tributarios se están adaptando a los ámbitos del IBS y el CBS. Ley Conjunta RFB/CGIBS N.° 4/2026 Se estableció un calendario operativo para los diferentes documentos tributarios electrónicos.
A continuación, el Servicio de Impuestos y CGIBS. Suspendieron las reglas de validación que provocaban el rechazo de ciertos documentos debido a la ausencia de los nuevos campos.. Esta flexibilidad reduce el riesgo de interrupción de los ingresos, pero no elimina el calendario legal ni la necesidad de prepararse para 2027.
Para el departamento de Compras, la mejor manera de aprovechar el año 2026 es poner a prueba operaciones reales de principio a fin: desde la solicitud hasta el pedido, desde el documento hasta el pago y desde el pago hasta el crédito.
¿Cuáles son las repercusiones de la reforma fiscal en las empresas?
La reforma tributaria afecta prácticamente a todas las áreas involucradas en el ciclo de ingresos, adquisiciones, pagos y contabilidad.
| Área | Impacto principal |
|---|---|
| Compras y Adquisiciones | Comparación por coste neto, crédito, régimen de proveedores, destino y riesgo fiscal. |
| Impuestos y contabilidad | Nuevas reglas para el cálculo, el crédito, la evaluación, los documentos, los eventos y la conciliación. |
| Finanzas y Cuentas por Pagar | El pago fraccionado, el cobro por parte del adquirente, el flujo de caja y la relación entre pago y crédito. |
| Gestión de proveedores | Registro fiscal, calidad de la documentación, régimen fiscal elegido y capacidad para corregir errores. |
| Asuntos legales y contratos | Revisión de precios, impuestos, reequilibrio, pasivos, transición y auditoría. |
| Control y Presupuesto | Separación entre desembolso bruto, impuesto recuperable, costo neto y crédito en tránsito. |
| Tecnología y ERP | Integración entre compras, sistema tributario, documentos electrónicos, finanzas, bancos y contabilidad. |
| Comercial y precios | Revisión de precios, margen, repercusión de costes, solvencia del cliente y competitividad. |
¿Cuáles son los beneficios esperados?
En su modelo integral, la reforma busca reducir la fragmentación entre los impuestos, hacer más transparente la incidencia, ampliar la no acumulatividad, reducir los residuos fiscales y simplificar el entorno empresarial.
Para el departamento de Compras, la ventaja potencial reside en visualizar con mayor claridad el coste económico de la adquisición. Las categorías que actualmente están sujetas a impuestos no recuperables podrían modificar su comportamiento, y las decisiones históricamente basadas en el valor bruto podrían revisarse.
¿Cuáles son los principales riesgos y críticas para el negocio?
Los riesgos residen menos en el concepto de IVA y más en su aplicación:
- coexistencia entre dos sistemas durante varios años;
- Actualización frecuente de reglas y diseños;
- incertidumbre con respecto a las tasas impositivas y sus efectos por sector;
- impacto en el capital de trabajo;
- es necesario revisar los contratos y los precios;
- Depende de que los registros y documentos sean correctos;
- integración entre múltiples sistemas;
- riesgo derivado de decisiones empresariales basadas en comparaciones fiscales incompletas.
¿Aumentará los precios la reforma fiscal?
No existe una única respuesta. El efecto depende del sector, la cadena de crédito, el tratamiento aplicable, la competencia, la capacidad de transmisión, la transición y el coste financiero.
En las compras entre empresas (B2B), el valor de la factura puede aumentar mientras que el coste económico neto disminuye, o viceversa. Por lo tanto, analizar únicamente el tipo impositivo nominal o el precio bruto puede llevar a conclusiones erróneas.
¿Cómo afecta la reforma fiscal al coste real de las compras?
El verdadero coste de una adquisición no puede explicarse únicamente por el valor total de la oferta. Un análisis más exhaustivo debería considerar:
Coste económico neto = precio y costes auxiliares + coste financiero + riesgos irrecuperables − créditos efectivamente recuperables
Esta visión debe incluir al menos:
- precio base;
- IBS, CBS y cualquier impuesto selectivo;
- flete, seguro y gastos imprevistos;
- crédito potencial;
- Probabilidad y plazo para la asignación del crédito;
- Régimen fiscal del proveedor;
- costo financiero hasta que se otorgue el préstamo;
- riesgo de discrepancia, corrección o pérdida de crédito;
- Impacto en el contrato, el presupuesto y el flujo de caja.
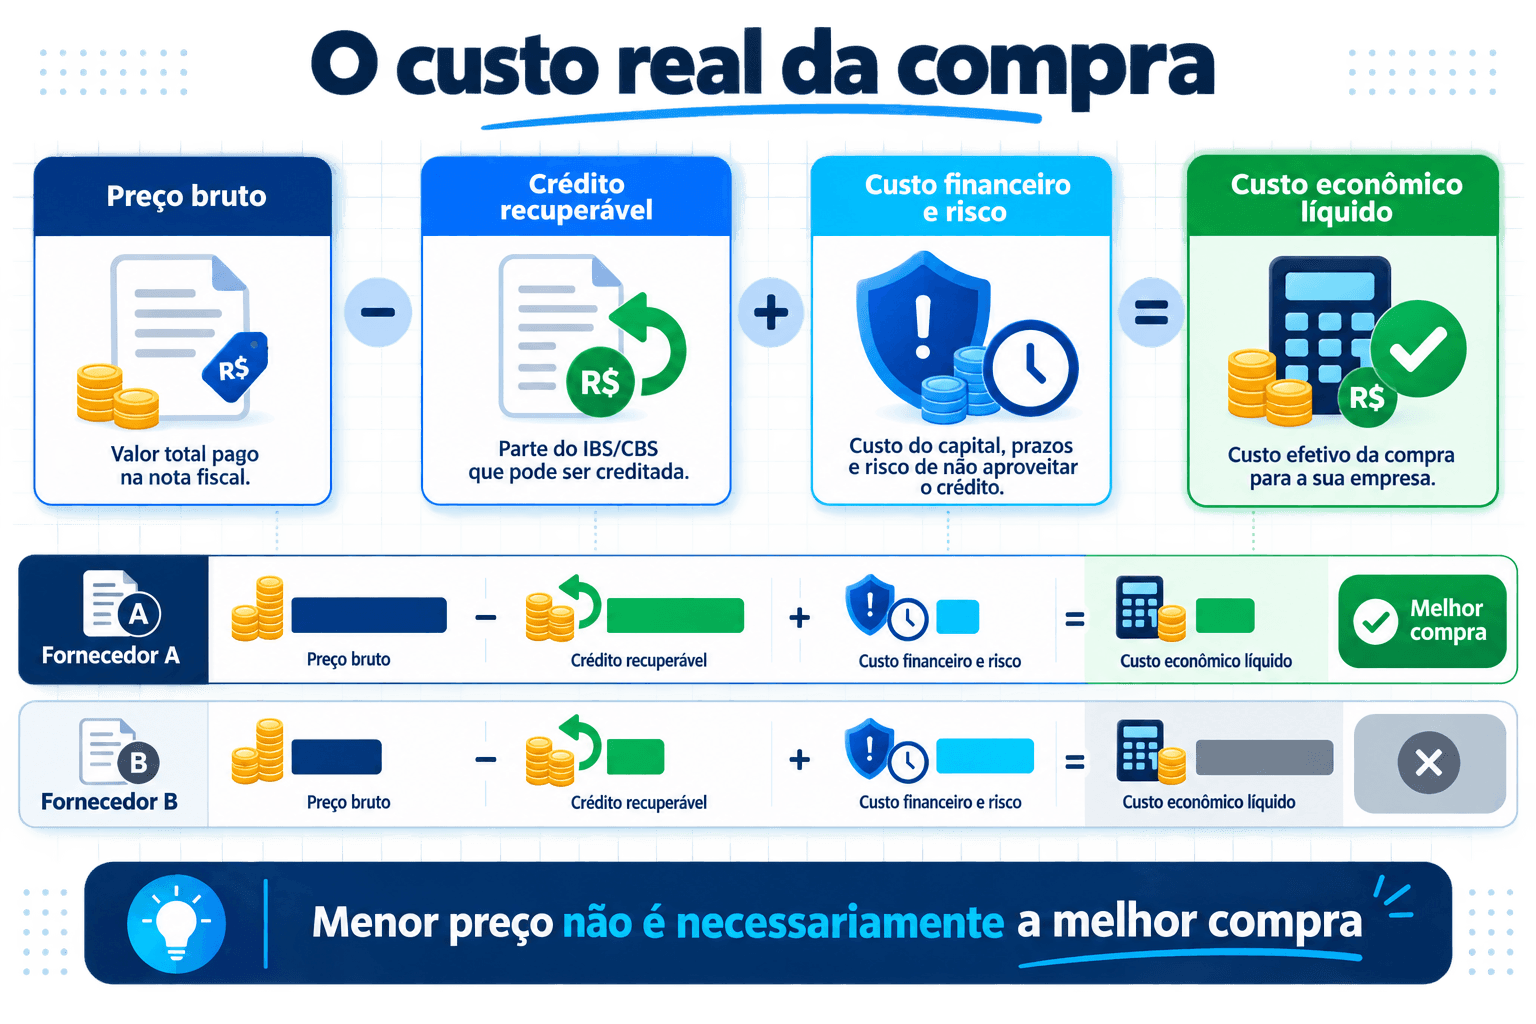
Ejemplo ilustrativo de comparación
Consideremos dos propuestas hipotéticas para la misma adquisición. Los valores son solo a título ilustrativo y no representan los tipos impositivos aplicables a una transacción real.
| Comparación | Proveedor A | Proveedor B |
|---|---|---|
| Valor total de la propuesta | R$ 105.000 | R$ 100.000 |
| Crédito recuperable estimado | R$ 20.000 | R$ 12.000 |
| Coste neto antes de otros ajustes | R$ 85.000 | R$ 88.000 |
| Plazo y riesgo del crédito | Bajo | Promedio |
En este escenario, el proveedor B ofrece el precio bruto más bajo, pero el proveedor A produce el costo neto más bajo. La decisión final aún deberá considerar el plazo de entrega, la calidad, el riesgo, la capacidad, el servicio, el capital de trabajo y otros criterios de abastecimiento.
El mapa de cotizaciones necesita evolucionar.
Un mapa de cotizaciones preparado para la reforma tributaria debe presentar, uno al lado del otro:
- precio base;
- impuestos destacados;
- crédito potencial;
- Crédito que está en riesgo o en mora;
- costo económico neto;
- impacto en el flujo de caja;
- Plazo de entrega, calidad y riesgo del proveedor;
- Supuestos fiscales utilizados.
Esto no convierte al comprador en un experto en impuestos. El inspector fiscal define las normas y valida las clasificaciones; la tecnología aplica los supuestos en el momento en que se toma la decisión de compra.
¿Cómo funcionan los créditos de IBS y CBS en las compras?
Bajo el régimen tributario regular, la naturaleza no acumulativa del impuesto tiende a ser más amplia. Sin embargo, Un crédito amplio no significa crédito automático..
Por regla general, la apropiación depende de las condiciones legales, incluyendo un documento tributario válido y la extinción de la deuda correspondiente a través de los métodos prescritos. Reglamento del CBS, aprobado por Decreto N° 12.955/2026, y el Normativa sobre el síndrome del intestino irritable Explican detalladamente cómo funciona.
En la práctica, la empresa necesita distinguir:
- Créditos a asignar: expectativa de crédito vinculada a un documento válido cuando la deuda aún no ha sido extinguida;
- Crédito apropiado: Crédito que cumpla con los requisitos y esté disponible;
- Crédito utilizado: Crédito ya utilizado para compensación o reembolso.
O Manual de la plataforma CBS Presenta esta lógica y demuestra cómo se realiza el seguimiento de los débitos, los créditos y los métodos de pago en el proceso de contabilidad asistida.
¿Por qué es esto relevante para el departamento de Compras?
Porque el resultado del crédito comienza antes del asiento contable. Depende de información y eventos tales como:
- Información correcta del CNPJ y del establecimiento;
- Adquirente y receptor constante;
- clasificación del artículo o servicio;
- lugar de entrega, consumo o ejecución;
- pedido y contrato correspondiente;
- documento fiscal válido;
- Recepción física o medición del servicio;
- Pago correctamente vinculado;
- Devoluciones, cancelaciones y correcciones.
Una empresa puede negociar bien y aun así perder parte de sus ganancias debido a errores en el registro, el procesamiento de pedidos, la recepción o la corrección de documentos.
¿Cada compra genera crédito completo?
No. Existen restricciones, tratos diferenciados, regímenes específicos, escenarios de tasa cero y reglas específicas para proveedores bajo el Régimen Simplificado Nacional, no contribuyentes, importaciones, bienes y servicios para uso o consumo personal y créditos presuntos.
El tratamiento de cada categoría debe definirse con respaldo fiscal y configurarse en los sistemas. El nombre del artículo, por sí solo, no es suficiente para determinar si existe un crédito fiscal.
¿Cómo afecta la reforma tributaria a los proveedores y a las empresas acogidas al régimen fiscal Simples Nacional?
El régimen fiscal del proveedor se convierte en información económica relevante para el comprador. Esto no significa seleccionar proveedores únicamente en función de su solvencia crediticia, sino más bien incorporar el impacto fiscal en el análisis total de costes y riesgos.
Actualización importante: Opción Simples disponible en septiembre de 2026.
De acuerdo a Servicio Federal de Impuestos, las empresas tienen que Del 1 al 30 de septiembre de 2026 para ciertas opciones relacionadas con 2027.
Las empresas ya registradas bajo el régimen fiscal Simples podrán:
- para mantener el SII y el SCC dentro de la colección unificada de Simples, un modelo informalmente llamado Simple “puro”; o
- permanecer en el régimen Simples para otros impuestos y recaudar IBS y CBS bajo el régimen regular, un modelo llamado informalmente Híbrido simple“.
Si la empresa no opta específicamente por el régimen fiscal ordinario, IBS y CBS permanecerán bajo el régimen del Simple Nacional durante el primer semestre de 2027. Elegir el régimen ordinario puede ser especialmente relevante para los proveedores B2B cuyos clientes valoran una mayor utilización del crédito, pero debe evaluarse caso por caso.
¿Será peor comprar a una empresa que se acoja al régimen fiscal Simples?
No necesariamente. Cuando IBS y CBS permanecen bajo el régimen Simples Nacional, el crédito del comprador sigue las reglas y límites aplicables al monto adeudado por el proveedor bajo dicho régimen. Esto puede alterar el costo neto, pero no elimina factores como:
- precio;
- calidad;
- especialización;
- el tiempo de entrega;
- innovación;
- ubicación;
- riesgo de suministro;
- nivel de servicio;
- Importancia del proveedor en la cadena de suministro.
Excluir automáticamente a las pequeñas empresas puede destruir valor, reducir la competencia y aumentar el riesgo de suministro. La decisión correcta depende de múltiples criterios.
Es necesario cambiar el proceso de registro y aprobación de proveedores.
Además de los datos y documentos de registro ya requeridos, la empresa también debe proporcionar:
- marco tributario;
- Opción para recopilar datos sobre el SII y el SCC;
- establecimientos y lugares atendidos;
- calidad y coherencia de los documentos fiscales;
- fecha límite para corregir discrepancias;
- Capacidad para la integración y actualización de datos de registro;
- Historial de créditos previstos, adecuados y en riesgo;
- Modificaciones en los términos del contrato a lo largo de su vigencia.
La puntuación del proveedor puede incorporar una dimensión de calidad fiscal, ...sin sustituir los criterios comerciales, técnicos, ESG, de cumplimiento y de entrega. Vea cómo se relaciona esta disciplina con... administración de suministros y a aprobación del proveedor.
¿Cómo afecta la reforma fiscal a los servicios, el software como servicio (SaaS), el transporte de mercancías y el CAPEX?
La amplia base del nuevo modelo reduce parte de la separación histórica entre bienes y servicios, pero cada tipo de adquisición sigue requiriendo atención a la ubicación, el contrato, la documentación y el tratamiento aplicable.
| Categoría | Punto importante para las compras |
|---|---|
| Materiales y bienes | Clasificación, destino, establecimiento, flete, crédito y transición del ICMS al IBS. |
| Servicios | Ubicación de la transacción, medición, retenciones aplicables, crédito del proveedor y capacidad para trasladar los cargos. |
| Software como servicio (SaaS) y licencias | Naturaleza del contrato, domicilio o destino, periodicidad, moneda, proveedor extranjero y documento. |
| Transporte | Destino de la carga, documento de transporte, vínculo con la compra y crédito correspondiente. |
| Importaciones | Valor en aduana, impuestos, tipo de cambio, flete, agente de aduanas, destino y crédito. |
| Gastos de capital y activos fijos | Desembolso, crédito, período de utilización o reembolso y costo financiero. |
| Contratos recurrentes | Ajuste, transición fiscal, mediciones, pagos parciales y cambio de régimen. |
| Compras de emergencia | Riesgo de registro incompleto, documentos incorrectos y crédito imprevisto. |
¿Cómo afecta la reforma al sector servicios?
Las empresas de servicios deben evaluar el resultado completo, y no solo comparar la tasa impositiva futura con las tasas actuales de PIS, Cofins e ISS. El efecto dependerá de la posibilidad de reclamar créditos, la estructura de costos, el uso intensivo de mano de obra, el tratamiento aplicable y la capacidad de trasladar los aumentos de precios.
Para el comprador, esto hace que sea aún más importante separar:
- incremento nominal de la propuesta;
- cambios fiscales;
- crédito recuperable;
- Cambio real del margen;
- Coste neto de la contratación.
Una solicitud genérica de reajuste "debido a la reforma" no debe aceptarse ni rechazarse automáticamente. Debe justificarse mediante los supuestos contractuales y fiscales de la categoría.
¿Cómo afecta la reforma fiscal a la gestión de contratos?
Los contratos de suministro, servicios, arrendamiento, tecnología y construcción atravesarán distintas fases de la transición. Las cláusulas genéricas como "impuestos incluidos" pueden resultar insuficientes para explicar quién absorbe o traslada cada efecto.
Los contratos más importantes deben ser revisados conjuntamente por los departamentos de Compras, Asesoría Jurídica, Impuestos y Finanzas. gestión de contratos Un enfoque estructurado ayuda a mantener la trazabilidad de las cláusulas, las pruebas y las aprobaciones durante la transición.
Puntos que merecen ser revisados.
- Desglose de precios: Separe el precio base, los impuestos, los gastos adicionales y las suposiciones utilizadas.
- Matriz de transición: Definir cómo se gestionarán los impuestos antiguos y nuevos en cada fase.
- Cambio en la legislación: Establecer un proceso para demostrar, negociar y aprobar los impactos.
- Reequilibrio económico: Requiere cálculos detallados y pruebas que los respalden, evitando ajustes automáticos y genéricos.
- Calidad del documento: Definir las obligaciones relativas a la emisión, la corrección y el tiempo de respuesta.
- Preservación del crédito: Para abordar la responsabilidad en caso de error, retraso o pérdida causada por incumplimiento de contrato, con validación legal.
- Pago fraccionado: Para dejar claro que la separación del impuesto no representa un incumplimiento del pago del importe neto adeudado al proveedor.
- Pagos parciales y anticipos: definir cómo se conciliarán los acontecimientos.
- Cambio de régimen de proveedores: Establecer una obligación de comunicación y un procedimiento de revisión.
- Ubicación y destinatario: Registrar las ubicaciones de entrega, consumo, ejecución y facturación.
- Auditoría: Conserve los documentos, las versiones, las aprobaciones y los registros de cálculos.
¿Qué contratos deberían priorizarse?
Comencemos con los contratos:
- de mayor valor o mayor duración;
- con renovación entre 2026 y 2029;
- intensivo en servicios;
- con proveedores del Simples Nacional (régimen tributario simplificado brasileño);
- con precio fijo o impuestos incluidos;
- con anticipos y pagos parciales;
- con múltiples establecimientos, obras o destinos;
- con un historial de irregularidades fiscales;
- Fundamental para la continuidad operativa.
¿Qué es el pago fraccionado y por qué afecta a las compras?
O pago dividido Es el mecanismo que separa el IBS y el CBS en el momento de la liquidación financiera y dirige la parte tributaria a las administraciones competentes, de acuerdo con las normas y la implementación operativa.
El mecanismo conecta el pago, la liquidación de deudas y el crédito con el adquirente. Por lo tanto, una decisión aparentemente financiera llega a depender de la coherencia entre:
- orden;
- contrato;
- documento fiscal;
- recibir o medir;
- forma de pago;
- valor imponible;
- Crédito esperado.
Los anticipos, las cuotas, las retenciones, las cesiones, los descuentos, las devoluciones, las cancelaciones y las reversiones requerirán un manejo específico. Si los sistemas no comparten una clave común para identificar la transacción, la conciliación será vulnerable.
El formato de tres equipos necesita evolucionar.
La interacción tradicional entre pedido, recibo y factura sigue siendo importante, pero ahora está integrada en un proceso más amplio:
- Requisito y premisa fiscal;
- Cotización y selección de proveedores;
- contrato y pedido;
- recibir o medir;
- documento fiscal;
- pago y liquidación de deudas;
- El crédito fue asignado y utilizado.
Esta trazabilidad es uno de los vínculos más importantes entre la reforma tributaria y la gobernanza del gasto.
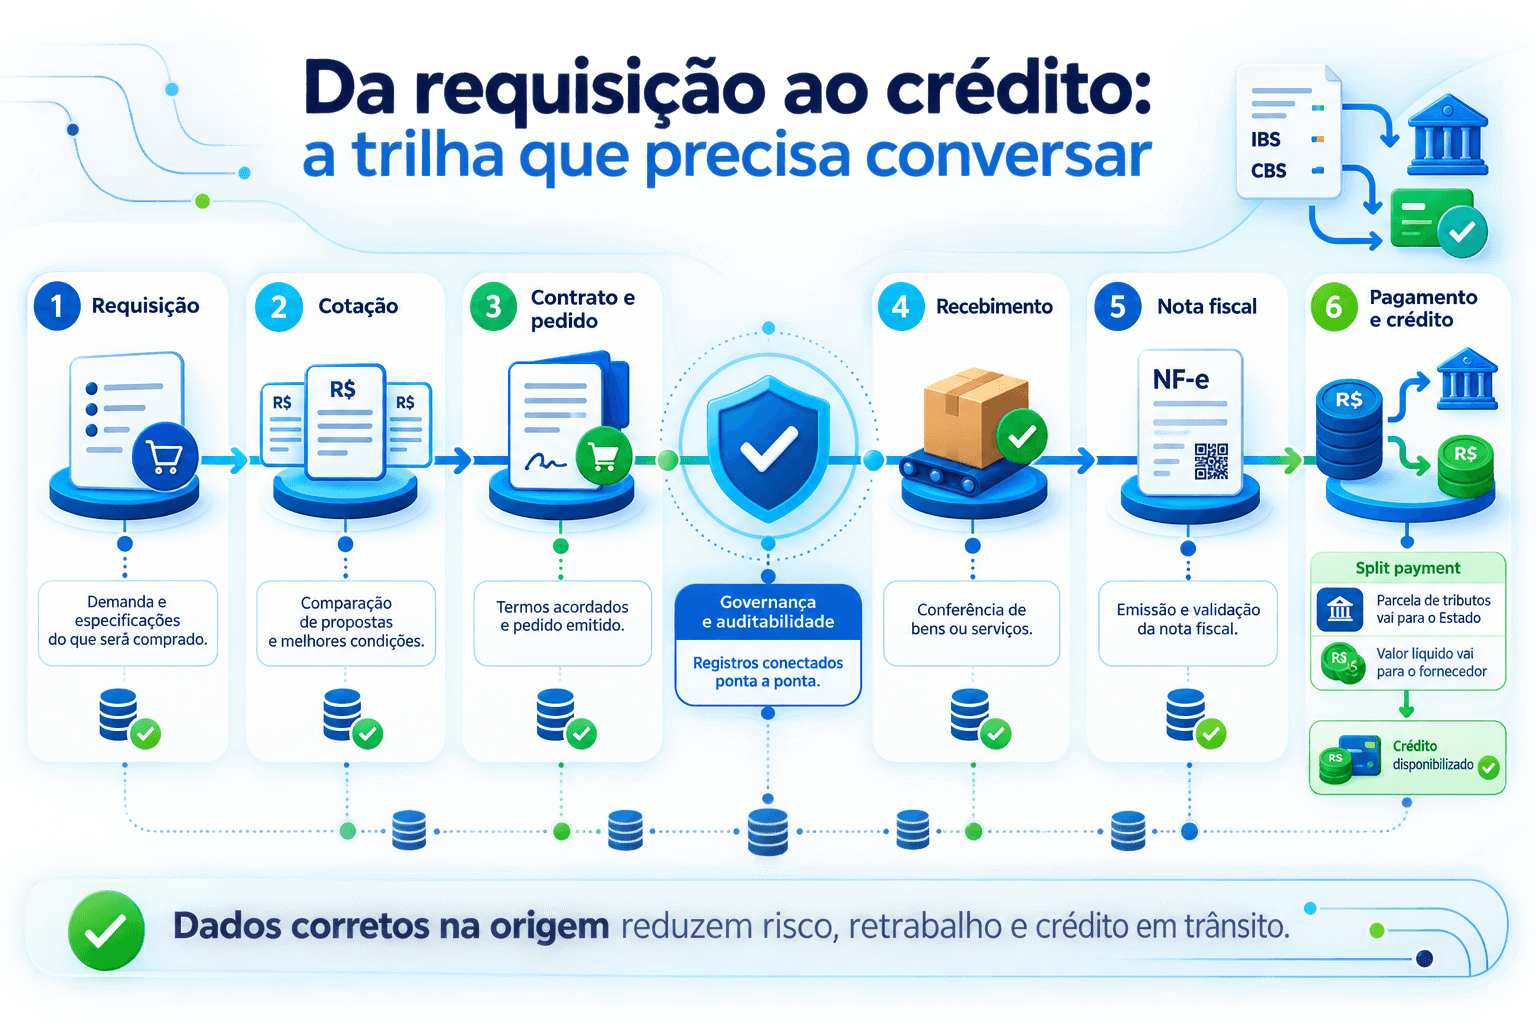
¿Cómo adaptar los procesos, los sistemas ERP y los sistemas a la reforma tributaria?
Actualizar el sistema ERP es necesario, pero no suficiente. El sistema ERP suele recibir los datos operativos después de que se hayan tomado las decisiones pertinentes en el departamento de Compras.
Si el proveedor, el establecimiento, el lugar de entrega, la categoría, el contrato o las condiciones de pago son incorrectos en origen, el sistema tributario puede calcular correctamente una transacción que se estructuró incorrectamente.
¿Qué cambios son necesarios en el proceso de aprovisionamiento y pago?
| Paso | Información o control adicional |
|---|---|
| Planificación y presupuesto | Desembolso bruto, crédito proyectado, costo neto y cronograma de flujo de efectivo. |
| Pedido | Establecimiento, destinatario, destino, proyecto, categoría y propósito. |
| Precio | Precio base, IBS, CBS, crédito, costo neto y supuestos fiscales. |
| Aprobación | Régimen, opción IBS/CBS, calidad fiscal, documentos e integración. |
| Contrato | Transición, precio, reequilibrio, obligación documental y pago fraccionado |
| Orden | Datos fiscales y comerciales que concuerden con la cotización y el contrato. |
| Recibir o medir | Evidencia física o servicio, cantidad, ubicación y aceptación. |
| documento fiscal | Idoneidad, clasificación, destino, valores y conexión con la operación. |
| Pago | Condiciones de pago, plazos, pagos fraccionados, retenciones, contracargos y conciliación. |
| Crédito y contabilidad | Se espera que se asigne, se utilice y se asignen créditos en riesgo. |
¿Cómo elegir un software preparado para la reforma fiscal?
Evite evaluar una solución basándose únicamente en su promesa de ser "adecuada para la reforma". Verifique que realmente lo consiga:
- Integración con el sistema ERP y el motor de impuestos;
- Mantener registros de proveedores, establecimientos, artículos y servicios;
- Capturar el destino y el propósito de la solicitud;
- Compare el precio bruto, el crédito y el costo neto;
- controlar los contratos y los cambios de régimen;
- Vincular pedido, recibo, documento y pago;
- Gestionar excepciones, devoluciones y correcciones;
- conservar el registro de auditoría;
- Para supervisar los créditos previstos, adecuados y en riesgo;
- Mantener reglas configurables y actualizables;
- Operar con múltiples empresas, sucursales, obras y proyectos.
Una plataforma de adquisiciones no sustituye al sistema tributario ni a la experiencia contable. Su función es gestionar los datos y las decisiones que se introducen en estos entornos.
¿Qué lugar ocupa GOEVO en este escenario?
GOEVO opera en la capa de gobernanza del proceso de adquisiciones y gastos. La plataforma puede conectar:
- solicitudes estructuradas;
- cotizaciones y gráficos comparativos;
- Aprobación y evaluación de proveedores;
- contratos y mediciones;
- solicitudes y aprobaciones;
- recibos y documentos;
- Integraciones con sistemas ERP y financieros;
- presupuesto y paneles de control;
- Registro de auditoría.
Un posicionamiento responsable no implica afirmar que un sistema de compras “resuelve la reforma fiscal”. La interpretación y la verificación siguen dependiendo de áreas y soluciones especializadas. El valor reside en aportar datos precisos desde el inicio del proceso y transformar las normas fiscales en decisiones de compra ejecutables y rastreables.
¿Cómo preparar a la empresa para la reforma fiscal?
La adaptación debe tratarse como un programa multidisciplinario, no como una actualización aislada del sistema.
1. Crear una estructura de gobernanza para la reforma.
Forme un equipo con los departamentos de Compras, Impuestos, Contabilidad, Finanzas, Asuntos Legales, Control de Gestión y Tecnología. Defina las responsabilidades, las decisiones, el cronograma, los riesgos y los indicadores clave de rendimiento.
2. Segmentar proveedores, contratos y categorías.
Identificar los valores más elevados, las categorías con mayor potencial crediticio, los proveedores acogidos al régimen fiscal Simples Nacional, los servicios intensivos en mano de obra, los contratos a largo plazo, las inversiones de capital (CAPEX), las importaciones y las transacciones con múltiples destinos.
3. Revisar los datos maestros
Validar los CNPJ (números de identificación fiscal de las empresas brasileñas), establecimientos, regímenes tributarios, artículos, servicios, clasificaciones, lugares de entrega, proyectos, centros de costos y condiciones de pago.
4. Simular el coste neto.
Seleccione compras reales y compare el modelo actual con escenarios futuros. Registre las suposiciones y no considere las estimaciones de la tasa impositiva como una regla universal.
5. Revisar los contratos críticos
Priorice los contratos de mayor valor, mayor duración, servicios, tecnología, construcción, pagos recurrentes y proveedores con potencial para modificar sus condiciones.
6. Pruebe todo el proceso.
Gestionar los procesos piloto desde la solicitud hasta el abono. Esto incluye devoluciones, cancelaciones, pagos parciales, discrepancias y correcciones.
7. Crear indicadores
Algunos KPI útiles son:
- Crédito esperado frente a crédito apropiado;
- Crédito en riesgo;
- período promedio de asignación de fondos;
- Discrepancias fiscales por proveedor;
- Tiempo de corrección del documento;
- diferencia entre el precio bruto y el costo neto;
- Contratos revisados;
- proveedores con normativas actualizadas;
- compras realizadas fuera del proceso.
8. Entrenar las áreas
Los compradores no necesitan reemplazar a los especialistas en impuestos, pero sí deben comprender qué información influye en su decisión. A su vez, los departamentos de impuestos y contabilidad deben saber cuándo surge esta información durante el proceso de compra.
Lista de verificación de preparación para la compra
Utilice estas preguntas para evaluar la etapa actual:
- ¿El mapa de precios diferencia entre precio bruto, crédito y coste neto?
- [ ] ¿El registro identifica el régimen fiscal del proveedor y la opción IBS/CBS?
- ¿Se incluyen en la solicitud el establecimiento, el destinatario y el lugar de entrega?
- ¿Los contratos críticos contienen cláusulas de transición fiscal?
- [ ] ¿Existe un procedimiento para demostrar las solicitudes de reequilibrio?
- ¿Se pueden conciliar el pedido, el recibo, la factura y el pago?
- ¿El sistema realiza un seguimiento del crédito previsto, adecuado y de riesgo?
- [ ] ¿Las devoluciones y cancelaciones producen los ajustes necesarios?
- [ ] ¿Los departamentos de Compras, Impuestos, Finanzas, Legal y TI tienen asignados roles específicos?
- [ ] ¿Se probaron casos reales de materiales, servicios, SaaS, transporte y CAPEX?
- ¿El presupuesto diferencia entre gasto bruto y coste económico neto?
- ¿Existen indicadores de calidad fiscal para el proveedor?
Errores que las empresas deben evitar
Considerar la reforma como un asunto exclusivo de la Inspección Tributaria.
El auditor interpreta y valida las normas, pero gran parte de la información crucial proviene de las compras, los contratos, la logística y los pagos.
Aplicar un único tipo impositivo a todas las transacciones.
Las estimaciones publicadas en el mercado no sustituyen un análisis del tratamiento específico. Los regímenes, las reducciones, el destino, la naturaleza y las excepciones modifican el resultado.
Excluir automáticamente a los proveedores del régimen fiscal Simples Nacional.
El crédito es un componente de la decisión, pero no el único. El análisis debe considerar el costo total, la calidad, el plazo de entrega, la especialización, la competencia y el riesgo de suministro.
Considerar que un crédito está garantizado simplemente porque ha llegado la factura.
Un documento válido es esencial, pero la apropiación también depende de otros requisitos y de la extinción de la deuda por vías legales.
Aceptación de ajustes generales debido a la reforma.
Los cambios de precios deben justificarse con supuestos, detalles de cálculo, efectos crediticios y normas contractuales.
Creer que la flexibilidad de 2026 pospuso la reforma.
La suspensión de ciertos rechazos de documentos reduce el riesgo operativo inmediato. Sin embargo, no elimina la implementación del CBS en 2027 ni la necesidad de preparar procesos y sistemas.
Actualizar únicamente el sistema ERP.
El cálculo de impuestos por sí solo no puede corregir un registro, contrato, pedido, destino o pago estructurado incorrectamente.
Preguntas frecuentes sobre la reforma fiscal
¿Cuándo comienza la reforma tributaria?
La transición comenzó en 2026, año de las pruebas de IBS y CBS. CBS entrará en su fase definitiva en 2027. La sustitución gradual de ICMS e ISS por IBS tendrá lugar entre 2029 y 2032. El nuevo modelo estará plenamente en vigor en 2033.
¿Qué impuestos se sustituirán?
PIS y Cofins serán reemplazados por CBS. ICMS e ISS serán reemplazados por IBS. El IPI se reducirá a cero para la mayoría de los productos a partir de 2027, con excepciones relacionadas con la Zona Franca de Manaus. También se creó un Impuesto Selectivo.
¿Qué son el SII y el SCC?
Estos son los dos componentes del sistema dual del IVA brasileño. El CBS es federal. El IBS es responsabilidad compartida entre los estados, el Distrito Federal y los municipios. Ambos se aplican a una amplia gama de bienes, derechos y servicios, según lo estipula la legislación.
¿Cuál será el tipo impositivo tras la reforma fiscal?
No existe una única tasa impositiva aplicable a todas las transacciones. Existen tasas de referencia, tasas definidas por las entidades, reducciones, regímenes diferenciados, regímenes específicos, tasas cero y excepciones. La empresa debe evitar aplicar estimaciones generales a contratos y compras específicos sin una validación previa.
¿Afecta la reforma fiscal a las pequeñas empresas?
Sí. Las empresas acogidas al régimen del Simple Nacional seguirán recibiendo un trato preferencial, pero los IBS y CBS se integrarán al régimen y podrán recaudarse dentro del Simple Nacional o, mediante una opción aplicable, bajo el régimen ordinario. La elección afecta al flujo de caja, los créditos de la cadena de suministro y la competitividad B2B.
¿Las empresas acogidas al régimen fiscal Simples Nacional generan créditos fiscales?
El comprador sujeto al régimen tributario ordinario puede solicitar el crédito fiscal según las normas y límites relativos a los impuestos IBS y CBS adeudados por el proveedor bajo el régimen Simples Nacional. Si el proveedor opta por el régimen ordinario para IBS y CBS, la lógica del crédito cambia. Cada caso debe ser validado.
¿Cómo afecta la reforma fiscal al sector servicios?
El efecto depende de la composición de los costos, el uso de créditos fiscales, el tratamiento aplicable, el uso de mano de obra y la capacidad de trasladar los aumentos de precios. Para las compras, es importante comparar el incremento bruto, el crédito recuperable y el costo neto.
¿Aumentará la reforma fiscal los precios al consumidor?
El efecto no será el mismo en todos los sectores. El crédito, la competencia, la repercusión de los costos, la transición, los regímenes fiscales y la productividad influyen en el precio. El análisis debe realizarse por cadena de suministro y categoría.
¿Cada compra dará derecho a un crédito completo?
No. Existen restricciones, tratamientos específicos, proveedores bajo el régimen tributario Simple Nacional, créditos presuntos, tasa impositiva cero y requisitos documentales y operativos. La clasificación debe ser definida por los departamentos responsables.
¿Qué es el pago fraccionado?
Se trata de la separación entre el IBS y el CBS en el momento de la liquidación financiera, según las normas de implementación. El mecanismo vincula el pago, la extinción de la deuda y la garantía crediticia.
¿Cuál es el impacto de la reforma tributaria en el área de Contratación Pública?
El departamento de compras debe comparar el costo neto, registrar las suposiciones fiscales, calificar a los proveedores, revisar los contratos, registrar el destino y el establecimiento, e integrar la orden de compra, el recibo, la documentación, el pago y el crédito.
¿Qué software ayuda con la reforma tributaria?
La empresa necesitará un ecosistema integrado: ERP, sistema tributario, documentos electrónicos, finanzas y plataforma de compras. La solución debe conservar los datos desde la fase de solicitud, aplicar reglas validadas y mantener la trazabilidad de principio a fin.
¿Dónde puedo encontrar información fiable sobre la reforma fiscal?
Priorizar Portal para la reforma tributaria al consumidor del Servicio Federal de Impuestos, el Meseta, el Comité Directivo del SII y actos oficiales. Las noticias y los análisis son útiles, pero deben compararse con la legislación vigente.
Conclusión: la reforma tributaria comienza antes de que se emita la factura.
La reforma tributaria no solo cambia las siglas que aparecen en el documento fiscal, sino también la pregunta que la empresa debe responder antes de comprar.
Durante mucho tiempo, la pregunta dominante fue: ¿Qué proveedor ofrece el precio más bajo con las mejores condiciones?
En el nuevo escenario, la pregunta debe evolucionar:
¿Qué alternativa ofrece el menor coste económico neto, con crédito seguro, documentación correcta, un contrato adecuado, un impacto financiero sostenible y trazabilidad completa?
Para responder adecuadamente se requieren cuatro habilidades integradas:
- conocimientos fiscales y contables;
- Conocimiento de los procesos de compra y la gestión de proveedores;
- gobernanza financiera y contractual;
- Tecnología y datos fiables.
Las empresas que consideren la reforma simplemente como una actualización fiscal podrían cumplir con sus obligaciones y aun así seguir tomando decisiones de compra incompletas. Aquellas que integren Compras, contratos, proveedores, Impuestos, Finanzas y tecnología estarán mejor posicionadas para transformar el cumplimiento normativo en eficiencia, previsibilidad y control de los gastos.
¿Desea evaluar cómo preparar los procesos de compras, proveedores, contratos e integración para la reforma tributaria? Descubre el sistema de gestión de compras de GOEVO. Y hable con nuestros expertos.
Para una visión directa de los cambios por año, lea también Reforma tributaria: ¿Qué cambios habrá en 2026 y 2027?.
Fuentes y referencias oficiales
Contenido revisado en 1 de septiembre de 2026. Dado que las normas, los reglamentos y los formatos siguen evolucionando, conviene revisar las fuentes antes de realizar futuras actualizaciones.
- Enmienda Constitucional N° 132/2023 — Planalto
- Ley Complementaria N° 214/2025 — IBS, CBS e Impuesto Selectivo
- Ley Complementaria N° 227/2026 — Comité de Gestión y Reglamento del IBS
- Decreto nº 12.955/2026 — Reglamento de la CBS
- Reglamento del Comité de Gestión del SII
- Servicio Federal de Ingresos de Brasil: Entendiendo la reforma tributaria al consumidor.
- Servicio Federal de Ingresos de Brasil — Directrices para 2026
- Calendario para documentos tributarios electrónicos
- Procedimientos de validación de documentos fiscales simplificados mediante los sistemas IBS y CBS.
- Manual de la plataforma CBS — Servicio Federal de Impuestos
- Opciones sencillas de régimen tributario nacional para 2027 — Servicio Federal de Impuestos, 1 de septiembre de 2026
Declaración de responsabilidad
Este artículo tiene fines meramente informativos, estratégicos y educativos. No sustituye el asesoramiento legal, fiscal, contable o financiero aplicado a las operaciones específicas de una empresa. Antes de modificar precios, contratos, registros, asignaciones de crédito o pagos, verifique la situación con profesionales cualificados y con la legislación vigente en la fecha de la transacción.