
En resumen: 2026 es el año de las pruebas operativas y la adaptación; 2027 marca la entrada en vigor de la recaudación del CBS (Contribución sobre Bienes y Servicios) y la extinción del PIS y el Cofins (Programa de Integración Social y Contribución a la Financiación de la Seguridad Social). Para las empresas, el cambio no se limita a cuestiones fiscales: se extiende a las facturas, el registro de proveedores, los contratos y la forma en que se comparan las compras.
Contenido actualizado el 2 de septiembre de 2026 con fines informativos y educativos. La aplicación de las normas a una transacción específica debe ser validada por los departamentos tributario, contable y legal, así como por profesionales cualificados.
Autor y actualización: contenido editorial de GOEVO, Revisado el 3 de septiembre de 2026. Este material explica las repercusiones operativas para las empresas; las decisiones fiscales deben ser validadas por profesionales cualificados y las fuentes oficiales indicadas a lo largo del texto.
La reforma del impuesto al consumo reorganiza la tributación de bienes y servicios en Brasil, de acuerdo con... Ley Complementaria N° 214/2025. En el nuevo modelo, la Contribución Federal sobre Bienes y Servicios (CBS) y el Impuesto sobre Bienes y Servicios (IBS), recaudados por los estados y municipios, sustituyen gradualmente a los impuestos actuales. También existe el Impuesto Selectivo (IS), que se aplica a los bienes y servicios que, según la normativa vigente, resultan perjudiciales para la salud o el medio ambiente.
La clave para cualquier persona que gestione una empresa no reside en memorizar acrónimos, sino en comprender que las decisiones de compra, venta, facturación, contratación y pago requieren datos financieros más precisos. Una factura mal emitida, un proveedor sin información correcta o una cláusula contractual ambigua pueden comprometer el crédito, los plazos de entrega, los costes y la previsibilidad.
Para obtener información detallada sobre Adquisiciones, consulte también la guía de GOEVO sobre... Impacto de la reforma tributaria en las compras, los contratos y los proveedores..
¿Qué cambios traerá la reforma fiscal de 2026?
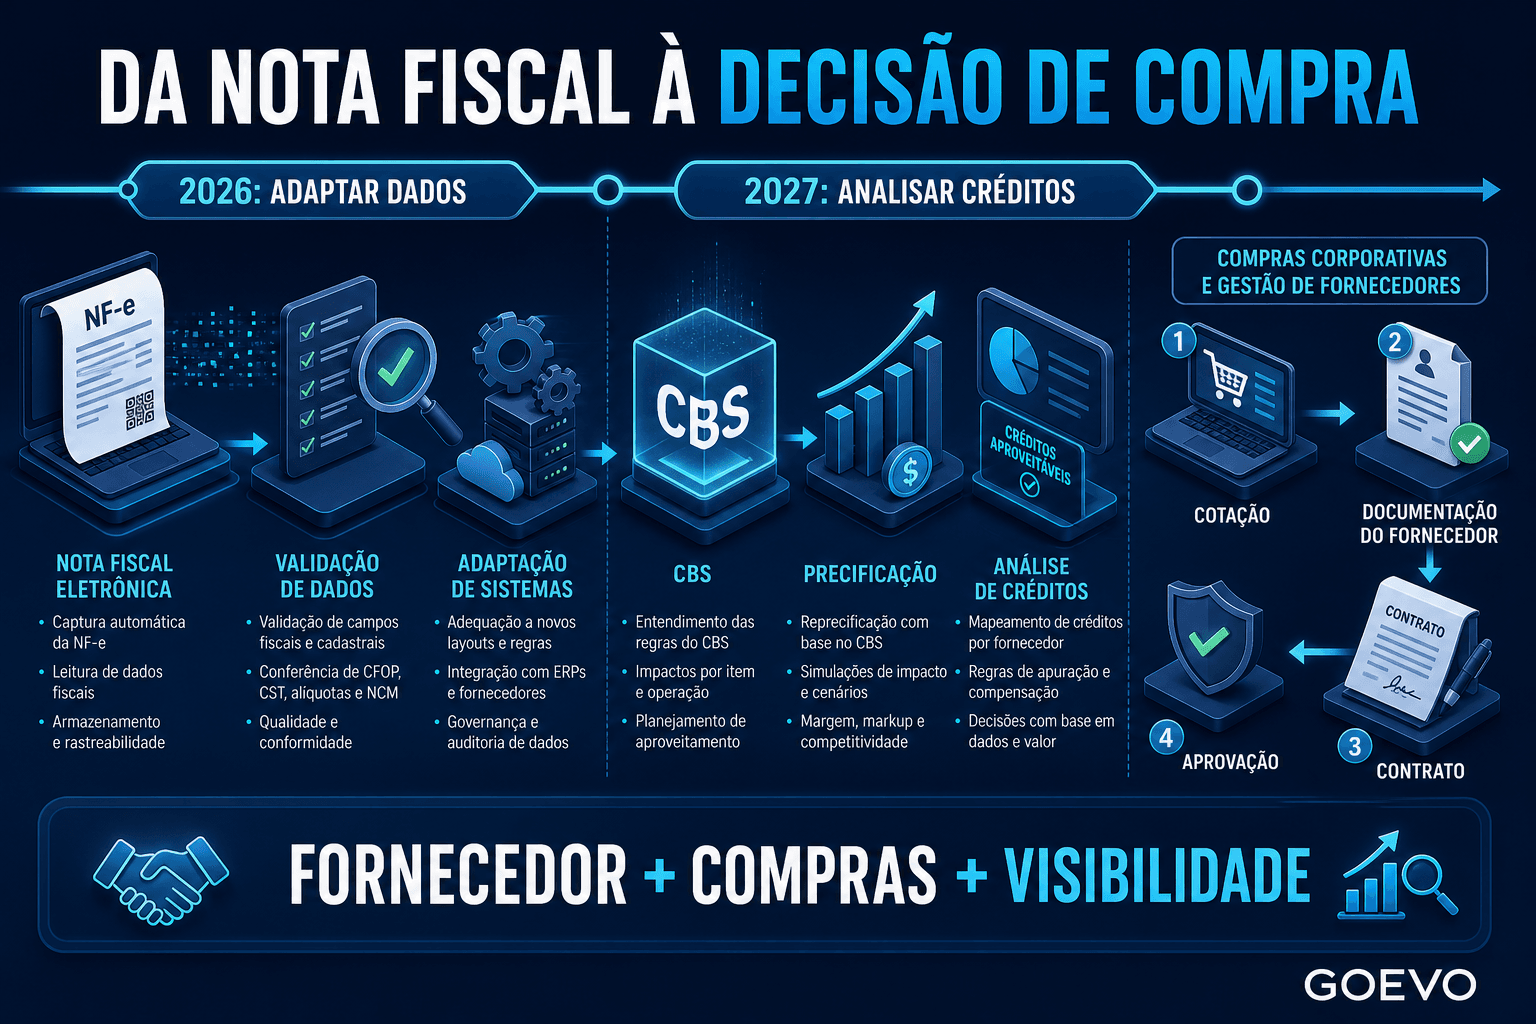
El año 2026 será el año de prueba para el síndrome de fatiga crónica (SFC) y el síndrome del intestino irritable (SII). En la práctica, las empresas deben adaptar los documentos tributarios electrónicos, los registros, las reglas comerciales y las integraciones para informar sobre los nuevos impuestos cuando corresponda. Una vez cumplidas las obligaciones accesorias requeridas, existe una exención de la recaudación de CBS e IBS durante el período de prueba, según... Directrices del Servicio Federal de Impuestos para 2026.
A El Servicio Federal de Ingresos de Brasil informa A partir del 1 de enero de 2026, documentos como NF-e, NFC-e, CT-e y CT-e OS deberán evolucionar para permitir el resaltado individualizado de CBS e IBS, de acuerdo con los formatos y notas técnicas aplicables. Esto no es solo un ajuste de formato: es el inicio de un nuevo requisito para la calidad de los datos en las operaciones.
Ejemplo sencillo
Imaginemos una empresa que contrata servicios de mantenimiento para varias sucursales. Antes de 2026, el proceso de cotización se limitaba a comparar precio, plazo y proveedor. Ahora, debe asegurarse de que la solicitud, el pedido y la factura contengan datos suficientes para identificar la operación, el tratamiento fiscal y la documentación necesaria. Si se pierde información entre Compras, el proveedor y el departamento de Impuestos, se generan retrabajos al final del proceso, cuando corregirlos resulta más costoso.
¿Qué cambios traerá la reforma fiscal de 2027?
En 2027, CBS pasará a la fase de recolección y PIS/Cofins se eliminará gradualmente. También está prevista la aplicación del Impuesto Selectivo y la reducción a cero del IPI (Impuesto sobre Productos Industrializados) para la mayoría de los productos, manteniendo al mismo tiempo las normas específicas de la Zona Franca de Manaus.
El IBS (IVA brasileño) tiene un período de transición más largo: la sustitución del ICMS (IVA estatal) y el ISS (Impuesto Municipal sobre Servicios) es gradual, comenzando en 2029 y con el modelo completo previsto para 2033. Esto significa que 2027 no marca el final de la adaptación. Es el momento en que el cambio deja de ser predominantemente preparatorio y comienza a afectar de forma más directa el cálculo, la documentación, el crédito y el precio.
| Período | Cambio principal | Pregunta de gestión |
|---|---|---|
| 2026 | Pruebas de CBS e IBS; evolución de documentos y sistemas. | ¿Están listos los datos del proceso? |
| 2027 | CBS en la colección; fin de PIS/Cofins; inicio de IS | ¿Cómo afectan los nuevos costes y créditos al precio y al margen de beneficio? |
| 2029–2032 | Transición gradual de ICMS/ISS a IBS | ¿Cómo mantener la coherencia en las normas, los contratos y los proveedores? |
| 2033 | El nuevo modelo ya está en pleno funcionamiento. | ¿Está la operación preparada para tomar decisiones basadas en el costo neto? |
¿Qué cambios se producen en la forma de emitir las facturas?
La factura adquiere aún mayor relevancia como fuente de información para impuestos, créditos y verificación. Los documentos electrónicos incorporan campos y grupos específicos para IBS y CBS. En los servicios, por ejemplo, las mejoras del NFS-e incluyen adaptaciones para operaciones y ajustes de crédito y débito.
Para la empresa compradora, esto plantea una cuestión práctica: ¿permite el documento recibido del proveedor verificar lo que se pidió, entregó, contrató y gestionó fiscalmente? Para la empresa vendedora, la pregunta cambia: ¿pueden el registro, el sistema ERP y el proceso de facturación generar el documento correcto sin necesidad de correcciones manuales?
Este debate no se limita al ámbito fiscal. Los datos se originan en la demanda, pasan por la cotización y el contrato, se formalizan en el pedido y deben coincidir con el recibo, la factura y el pago. Cuanto más fragmentado sea el proceso, mayor será el riesgo de información incompleta o contradictoria.
¿Qué cambios se producen para las empresas bajo el régimen fiscal del Simple Nacional?
El régimen tributario Simples Nacional se mantiene vigente. Sin embargo, las empresas deben comprender cómo la elección entre recaudar impuestos IBS y CBS puede afectar sus propios créditos fiscales y su capacidad para transferirlos a los clientes.
En términos sencillos, un proveedor acogido al régimen fiscal Simples Nacional puede recaudar los IBS y CBS dentro de dicho régimen o, según las normas de opción, acogerse al régimen ordinario para estos impuestos, manteniendo Simples Nacional para los demás. Esta elección no debe considerarse un detalle operativo: puede influir en los intereses de los grandes clientes que necesitan evaluar el crédito y el coste económico de cada compra.
Para 2027, el El Servicio Federal de Impuestos informó En septiembre de 2026 se abrirá el plazo para que las empresas interesadas en el régimen fiscal Simples Nacional definan el método de recaudación de los impuestos IBS/CBS. Esta decisión deberá tomarse con asesoramiento contable y fiscal, ya que varía según el tipo de negocio y la cadena de suministro en la que opera la empresa.
¿Qué significa esto para una empresa grande que compra a proveedores más pequeños?
Esto no significa que las pequeñas empresas dejen de ser buenos proveedores. Significa que el comprador tendrá más variables que analizar, y el proveedor más pequeño deberá ser más transparente en cuanto a su situación fiscal y documentación.
Anteriormente, una oferta solo podía ganar en función del precio más bajo. En el nuevo escenario, la empresa compradora tiende a evaluar:
- precio bruto y precio total de compra;
- Crédito que sea efectivamente recuperable y el plazo para su utilización;
- Régimen fiscal y situación de la documentación del proveedor;
- Coincidencia entre presupuesto, pedido, contrato y factura;
- riesgo de discrepancia, rechazo, corrección o retraso;
- Impacto en el flujo de caja y continuidad del suministro.
El mejor proveedor puede ser el más pequeño o el más local. Pero la decisión debe ser explicable, documentada y comparable, y no basarse únicamente en el precio que aparece en la primera línea de la propuesta.
¿Qué cambios se producen en los servicios, los contratos y los proveedores?
Los contratos de servicios deben revisar los precios, las cláusulas fiscales, los ajustes y la responsabilidad en materia de documentación. En el sector servicios, el cambio puede ser especialmente delicado, ya que las prácticas actuales suelen implicar regulaciones municipales, impuestos sobre servicios, retenciones, contratos extensos y alcances difíciles de comparar. La reforma no elimina la necesidad de una buena gestión contractual; simplemente refuerza la importancia de cláusulas claras en cuanto a precio, impuestos, ajustes, documentación, responsabilidad y gestión de cambios.
En la gestión de proveedores, el registro y la aprobación dejan de ser tareas burocráticas para convertirse en parte del control de riesgos y la calidad de las decisiones. La empresa necesita saber quién es el proveedor, cuál es su régimen fiscal, qué documentos son válidos, qué condiciones comerciales se negociaron y qué proceso condujo a la compra.
Vale la pena revisar el proceso de aprobación del proveedor y vincula tus criterios al proceso de compras, en lugar de mantenerlos en hojas de cálculo separadas.
¿Qué cambios se producen en la práctica en el área de Compras?
Ahora, el departamento de compras opera con una comprensión más integral del valor. Un precio más bajo no implica necesariamente un menor costo. Una propuesta puede ser más económica y aun así resultar en una menor recuperación de crédito, un mayor riesgo documental, un plazo de entrega más corto, mayores costos financieros o la necesidad de reelaborar el trabajo.
Ejemplo práctico: dos propuestas, una mejor decisión.
Una empresa recibe dos presupuestos para un servicio recurrente:
- Proveedor A: El precio de R$ es de 100.000, pero los datos fiscales están incompletos, la fecha límite para la corrección es incierta y la documentación está próxima a caducar.
- Proveedor B: Precio de R$ 104 mil, documentación válida, situación fiscal conocida, plazo de entrega más corto y contrato ya estructurado.
El comprador no debe concluir automáticamente que la opción B es mejor. Debe organizar los datos de manera que los equipos de impuestos, finanzas y gestión puedan evaluar el costo económico neto y el riesgo. Esta es la diferencia entre comprar basándose únicamente en el precio y comprar con una buena gobernanza.
Lista de verificación: ¿Qué deben preparar las empresas ahora?
- Mapeo de documentos e integraciones¿Qué sistemas generan, reciben y verifican las notificaciones NF-e, NFS-e, CT-e, órdenes y contratos?
- Revisar los registros de los proveedores.¿Están actualizados el régimen fiscal de la empresa, el CNPJ (número de identificación fiscal brasileño), los documentos, los datos bancarios, las categorías, las sucursales y las personas responsables?
- Estandarizar la solicitud¿La solicitud especifica el artículo, el servicio, la ubicación, la fecha límite, el centro de costos, el alcance y los documentos adjuntos requeridos?
- Revisar los contratos activos¿Están claros el precio, los ajustes, las responsabilidades, la documentación y las normas de transición?
- Crear una visión compartida.Los departamentos de Compras, Impuestos, Contabilidad, Finanzas, Asuntos Legales e Informática deben ponerse de acuerdo sobre las responsabilidades, los datos y las excepciones.
- Proveedores y solicitantes de capacitaciónEl vendedor necesita saber qué información requerirá el cliente; la persona que solicita la información necesita comprender por qué un campo debidamente cumplimentado evita retrasos y riesgos.
¿Necesita estructurar las compras, los proveedores, los contratos y las aprobaciones para la transición? Conozca el GOEVO SCM Y vea cómo centralizar los datos, los flujos de trabajo y la trazabilidad a lo largo de todo el proceso.
La reforma fiscal aumenta la concienciación tanto entre compradores como entre vendedores.
La reforma cambia el tono de la conversación en ambos lados de la mesa.
¿Quién vende? Es importante comprender que el precio, el plazo de entrega y la calidad del producto no son suficientes. El sistema, la documentación, la capacidad de emitir facturas correctamente y la transparencia en las operaciones se convierten en factores clave para atraer a clientes más importantes.
¿Quién compra? Debemos abandonar la idea de que la economía se basa únicamente en negociar el precio más bajo. El crédito, el cumplimiento de la documentación, el riesgo del proveedor, los plazos de entrega y el flujo de caja son factores que influyen en el coste económico de la decisión.
Por eso, la gestión integrada de proveedores con el departamento de Compras será cada vez más esencial. GOEVO está preparando sus sistemas para ayudar a los clientes a conectar la solicitud, la cotización, la aprobación, el proveedor, el contrato, el pedido, la documentación y el pago, con mayor seguridad, trazabilidad y visibilidad para tomar mejores decisiones. La plataforma no reemplaza la validación fiscal, contable ni legal; organiza el proceso y los datos para que estas decisiones se tomen en el momento oportuno.
Preguntas frecuentes sobre la reforma tributaria
¿Qué cambios traerá la reforma fiscal de 2026?
2026 es el año de prueba para CBS e IBS. Las empresas deben adaptar los documentos, procesos y sistemas tributarios electrónicos a las obligaciones accesorias y a los nuevos ámbitos aplicables.
¿Qué cambios traerá la reforma fiscal de 2027?
En 2027, entrará en vigor el CBS (Impuesto sobre Bienes y Servicios) y se eliminarán gradualmente el PIS/Cofins (Programa de Integración Social/Contribución al Financiamiento de la Seguridad Social). También se implementarán cambios en el IPI (Impuesto sobre Productos Industrializados) y el Impuesto Selectivo. La transición del ICMS (Impuesto sobre la Circulación de Bienes y Servicios) y el ISS (Impuesto sobre Servicios) al IBS (Sistema Tributario Integrado) continuará gradualmente hasta 2033.
¿Qué cambios se producen en la forma de emitir las facturas?
Los documentos tributarios electrónicos están siendo ajustados para registrar la información del IBS y el CBS. Por lo tanto, la calidad de los datos, la integración del sistema y la verificación de documentos adquieren aún mayor importancia.
¿Qué cambios se producen para las empresas bajo el régimen fiscal del Simple Nacional?
El régimen tributario del Simple Nacional se mantiene vigente, pero el método de cálculo y recaudación de los impuestos IBS/CBS podría influir en los créditos fiscales y las relaciones B2B. Se recomienda evaluar esta decisión con el apoyo de asesores contables y fiscales.
¿Qué cambios se producen para las empresas que compran a proveedores más pequeños?
Además del precio y el plazo de entrega, será importante evaluar las condiciones, la solvencia, la documentación, la capacidad de facturación y el riesgo operativo del proveedor. El objetivo no es excluir a los proveedores pequeños, sino compararlos dentro de un contexto más amplio.
Referencias oficiales
- Directrices del Servicio Federal de Impuestos para 2026
- Comprender la reforma tributaria al consumidor — Servicio Federal de Impuestos
- Calendario para documentos tributarios electrónicos — Ministerio de Finanzas
- Adaptación del Simples Nacional (Régimen Tributario Nacional Simplificado) — Ministerio de Finanzas
- Ley Complementaria N° 214/2025, actualizada