
Em resumo: 2026 é o ano de teste e adaptação operacional; 2027 marca a entrada da CBS em cobrança e a extinção de PIS e Cofins. Para empresas, a mudança não fica restrita ao Fiscal: ela chega à nota fiscal, ao cadastro de fornecedores, aos contratos e à forma de comparar uma compra.
Conteúdo atualizado em 2 de setembro de 2026, para fins informativos e educacionais. A aplicação das regras a uma operação concreta deve ser validada pelas áreas fiscal, contábil e jurídica e por profissionais habilitados.
Autor e atualização: conteúdo editorial da GOEVO, revisado em 3 de setembro de 2026. Este material explica impactos operacionais para empresas; decisões tributárias devem ser validadas por profissionais habilitados e pelas fontes oficiais indicadas ao longo do texto.
A reforma tributária do consumo reorganiza a tributação de bens e serviços no Brasil, nos termos da Lei Complementar nº 214/2025. No novo modelo, a Contribuição sobre Bens e Serviços (CBS), federal, e o Imposto sobre Bens e Serviços (IBS), de estados e municípios, substituem gradualmente tributos atuais. Também há o Imposto Seletivo (IS), aplicado a bens e serviços prejudiciais à saúde ou ao meio ambiente, conforme as regras legais.
O ponto central para quem gere uma empresa não é decorar siglas. É entender que a decisão de comprar, vender, emitir, contratar e pagar precisará circular com dados fiscais melhores. Uma nota mal emitida, um fornecedor sem a informação correta ou uma cláusula contratual vaga pode comprometer crédito, prazo, custo e previsibilidade.
Para o recorte aprofundado de Procurement, leia também o guia da GOEVO sobre impactos da reforma tributária em Compras, contratos e fornecedores.
O que muda com a reforma tributária em 2026?
2026 é o ano de teste da CBS e do IBS. Na prática, as empresas precisam adaptar documentos fiscais eletrônicos, cadastros, regras de negócio e integrações para informar os novos tributos quando aplicável. Cumpridas as obrigações acessórias previstas, há dispensa de recolhimento de CBS e IBS no período de teste, conforme as orientações da Receita Federal para 2026.
A Receita Federal orienta que, desde 1º de janeiro de 2026, documentos como NF-e, NFC-e, CT-e e CT-e OS devem evoluir para permitir o destaque individualizado de CBS e IBS, de acordo com os leiautes e notas técnicas aplicáveis. Não é apenas um ajuste de layout: é o início de uma nova exigência de qualidade de dados na operação.
Exemplo simples
Imagine uma empresa que compra manutenção para várias filiais. Antes de 2026, ela poderia tratar a cotação como uma comparação entre preço, prazo e fornecedor. Agora, precisa se preparar para que a requisição, o pedido e a nota carreguem dados suficientes para identificar a operação, o tratamento fiscal e a documentação necessária. Se a informação se perde entre Compras, fornecedor e Fiscal, o retrabalho aparece no fim do processo — quando custa mais caro corrigir.
O que muda com a reforma tributária em 2027?
Em 2027, a CBS passa à etapa de cobrança e PIS/Cofins são extintos. Também está previsto o início do Imposto Seletivo e a redução a zero do IPI para a maior parte dos produtos, preservadas as regras específicas da Zona Franca de Manaus.
O IBS tem uma transição mais longa: a substituição de ICMS e ISS é gradual, com início em 2029 e modelo integral previsto para 2033. Isso significa que 2027 não é o fim da adaptação. É o momento em que a mudança deixa de ser predominantemente preparatória e passa a afetar de forma mais direta cálculo, documentação, crédito e preço.
| Período | Mudança principal | Pergunta de gestão |
|---|---|---|
| 2026 | Teste de CBS e IBS; evolução de documentos e sistemas | Os dados do processo estão prontos? |
| 2027 | CBS em cobrança; fim de PIS/Cofins; início do IS | Como o novo custo e os créditos afetam preço e margem? |
| 2029–2032 | Transição gradual de ICMS/ISS para IBS | Como manter regras, contratos e fornecedores consistentes? |
| 2033 | Novo modelo em vigor integral | A operação está preparada para decidir com base no custo líquido? |
O que muda na emissão de nota fiscal?
A nota fiscal passa a ser ainda mais relevante como fonte de informação para tributos, crédito e conferência. Os documentos eletrônicos estão recebendo campos e grupos específicos para IBS e CBS. Em serviços, por exemplo, as evoluções da NFS-e incluem adaptações para operações e ajustes de crédito e débito.
Para a empresa compradora, isso exige uma pergunta prática: o documento que chega do fornecedor permite conferir o que foi pedido, entregue, contratado e tratado fiscalmente? Para a empresa vendedora, a pergunta muda: o cadastro, o ERP e o processo de faturamento conseguem gerar o documento correto sem depender de correções manuais?
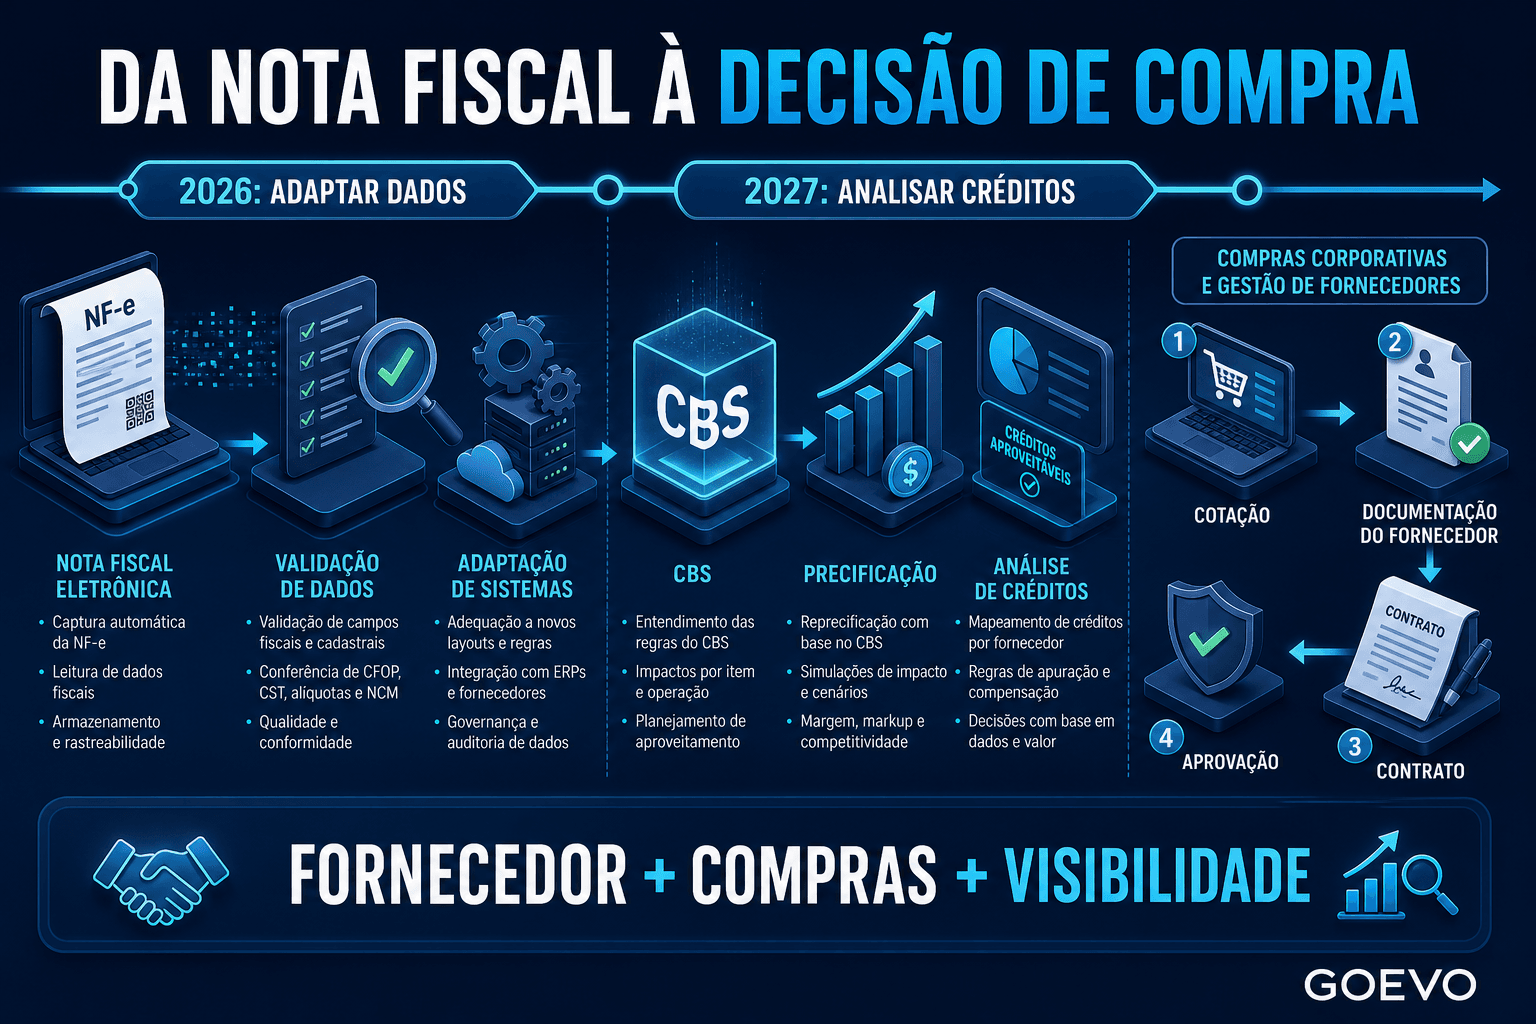
Essa não é uma discussão isolada da área Fiscal. O dado nasce na demanda, passa pela cotação e pelo contrato, é formalizado no pedido e precisa bater com recebimento, nota e pagamento. Quanto mais fragmentado o processo, maior o risco de informação incompleta ou divergente.
O que muda para empresas do Simples Nacional?
O Simples Nacional permanece. Porém, as empresas precisam compreender como a escolha de recolhimento de IBS e CBS pode afetar seus próprios créditos e a capacidade de transferir créditos ao cliente.
Em termos simples, o fornecedor do Simples pode recolher IBS e CBS dentro do regime ou, conforme as regras de opção, pelo regime regular para esses tributos, mantendo o Simples para os demais. Essa escolha não deve ser tratada como detalhe operacional: ela pode influenciar o interesse de clientes maiores que precisam avaliar o crédito e o custo econômico de cada compra.
Para 2027, a Receita Federal informou janela de opção em setembro de 2026 para empresas interessadas no Simples e para a definição da forma de recolhimento de IBS/CBS. A decisão precisa ser feita com orientação contábil e tributária, porque varia conforme o negócio e a cadeia em que a empresa atua.
O que isso muda para uma empresa maior que compra de fornecedores menores?
Não significa que pequenas empresas deixarão de ser boas fornecedoras. Significa que o comprador terá mais variáveis para analisar, e o fornecedor menor precisará ser mais transparente sobre sua condição fiscal e documental.
Antes, uma proposta podia vencer apenas pelo menor preço. No novo cenário, a empresa compradora tende a avaliar:
- preço bruto e preço total da compra;
- crédito efetivamente recuperável e prazo para aproveitá-lo;
- regime e situação documental do fornecedor;
- aderência entre cotação, pedido, contrato e nota fiscal;
- risco de divergência, rejeição, correção ou atraso;
- impacto de caixa e continuidade do fornecimento.
O melhor fornecedor pode continuar sendo o menor ou mais local. Mas a decisão precisa ser explicável, documentada e comparável — não baseada apenas no valor exibido na primeira linha da proposta.
O que muda para serviços, contratos e fornecedores?
Contratos de serviço precisam revisar preço, cláusula tributária, reajuste e responsabilidade por documentos. Nos serviços, a mudança pode ser especialmente sensível porque o tratamento atual costuma envolver regras municipais, ISS, retenções, contratos longos e escopos difíceis de comparar. A reforma não elimina a necessidade de boa gestão contratual; ela aumenta o valor de cláusulas claras sobre preço, tributos, reajuste, documentação, responsabilidade e tratamento de mudanças.
Na gestão de fornecedores, cadastro e homologação deixam de ser tarefas burocráticas. Tornam-se parte do controle de risco e da qualidade da decisão. A empresa precisa saber quem é o fornecedor, qual é seu regime, quais documentos estão válidos, quais condições comerciais foram negociadas e qual trilha levou à compra.
Vale revisar o processo de homologação de fornecedores e conectar seus critérios à rotina de Compras, em vez de mantê-los em planilhas separadas.
O que muda na prática para a área de Compras?
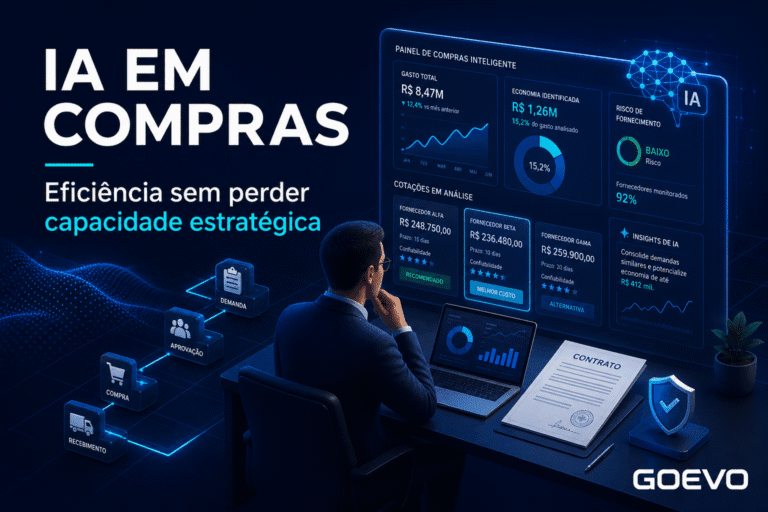
Compras passa a trabalhar com uma noção mais completa de valor. Menor preço não é necessariamente menor custo. Uma proposta pode ser mais barata e, ainda assim, trazer menor recuperabilidade de crédito, mais risco documental, prazo pior, custo financeiro ou necessidade de retrabalho.
Exemplo prático: duas propostas, uma decisão melhor
Uma indústria recebe duas cotações para um serviço recorrente:
- Fornecedor A: preço de R$ 100 mil, mas dados fiscais incompletos, prazo de correção incerto e documentação perto do vencimento.
- Fornecedor B: preço de R$ 104 mil, documentação válida, condição fiscal conhecida, prazo de entrega menor e contrato já estruturado.
O comprador não deve concluir automaticamente que B é melhor. Deve organizar os dados para que Fiscal, Financeiro e gestor avaliem o custo econômico líquido e o risco. Essa é a diferença entre comprar por preço e comprar com governança.
Checklist: o que empresas devem preparar agora?
- Mapear documentos e integrações: quais sistemas geram, recebem e conferem NF-e, NFS-e, CT-e, pedidos e contratos?
- Revisar cadastros de fornecedores: regime, CNPJ, documentos, dados bancários, categorias, filiais e responsáveis estão atualizados?
- Padronizar a requisição: a demanda informa item, serviço, local, prazo, centro de custo, escopo e anexos necessários?
- Revisar contratos ativos: preço, reajuste, responsabilidades, documentação e regras de transição estão claros?
- Criar uma visão conjunta: Compras, Fiscal, Contabilidade, Financeiro, Jurídico e TI precisam concordar com responsáveis, dados e exceções.
- Treinar fornecedores e requisitantes: quem vende precisa saber quais informações o cliente exigirá; quem solicita precisa entender por que um campo bem preenchido evita atraso e risco.
Quer estruturar Compras, fornecedores, contratos e aprovações para a transição? Conheça a GOEVO SCM e veja como centralizar dados, fluxos e rastreabilidade ao longo do processo.
A reforma tributária eleva a consciência de quem compra e de quem vende
A reforma muda a conversa dos dois lados da mesa.
Quem vende precisa perceber que preço, prazo e qualidade do produto não bastam. Regime, documentação, capacidade de emitir corretamente e transparência sobre a operação passam a compor sua atratividade para clientes maiores.
Quem compra precisa abandonar a visão de que a economia está apenas na negociação do menor preço. Crédito, conformidade documental, risco de fornecedor, prazo e caixa entram no custo econômico da decisão.
É por isso que a gestão de fornecedores integrada a Compras será cada vez mais essencial. A GOEVO está preparando seus sistemas para ajudar clientes a conectar requisição, cotação, aprovação, fornecedor, contrato, pedido, documento e pagamento — com mais segurança, rastreabilidade e visibilidade para decidir melhor. A plataforma não substitui a validação fiscal, contábil ou jurídica; ela organiza o processo e os dados para que essas decisões aconteçam no momento certo.
Perguntas frequentes sobre a Reforma Tributária
O que muda com a reforma tributária em 2026?
2026 é o ano de teste de CBS e IBS. Empresas precisam adaptar documentos fiscais eletrônicos, processos e sistemas às obrigações acessórias e aos novos campos aplicáveis.
O que muda com a reforma tributária em 2027?
Em 2027, a CBS entra em cobrança e PIS/Cofins são extintos. Também entram as mudanças previstas para IPI e Imposto Seletivo. A transição de ICMS e ISS para IBS continua gradualmente até 2033.
O que muda na emissão de nota fiscal?
Os documentos fiscais eletrônicos passam por adequações para registrar informações de IBS e CBS. Por isso, qualidade cadastral, integração entre sistemas e conferência do documento se tornam mais importantes.
O que muda para empresas do Simples Nacional?
O Simples continua, mas a forma de apuração e recolhimento de IBS/CBS pode influenciar créditos e relações B2B. A decisão deve ser avaliada com apoio contábil e tributário.
O que muda para empresas que compram de fornecedores menores?
Além de preço e prazo, será importante avaliar regime, crédito, documentação, capacidade de faturamento e risco operacional do fornecedor. O objetivo não é excluir pequenos fornecedores, mas comparar com mais contexto.