Compras fuera de póliza: cómo identificar y controlar los gastos no autorizados
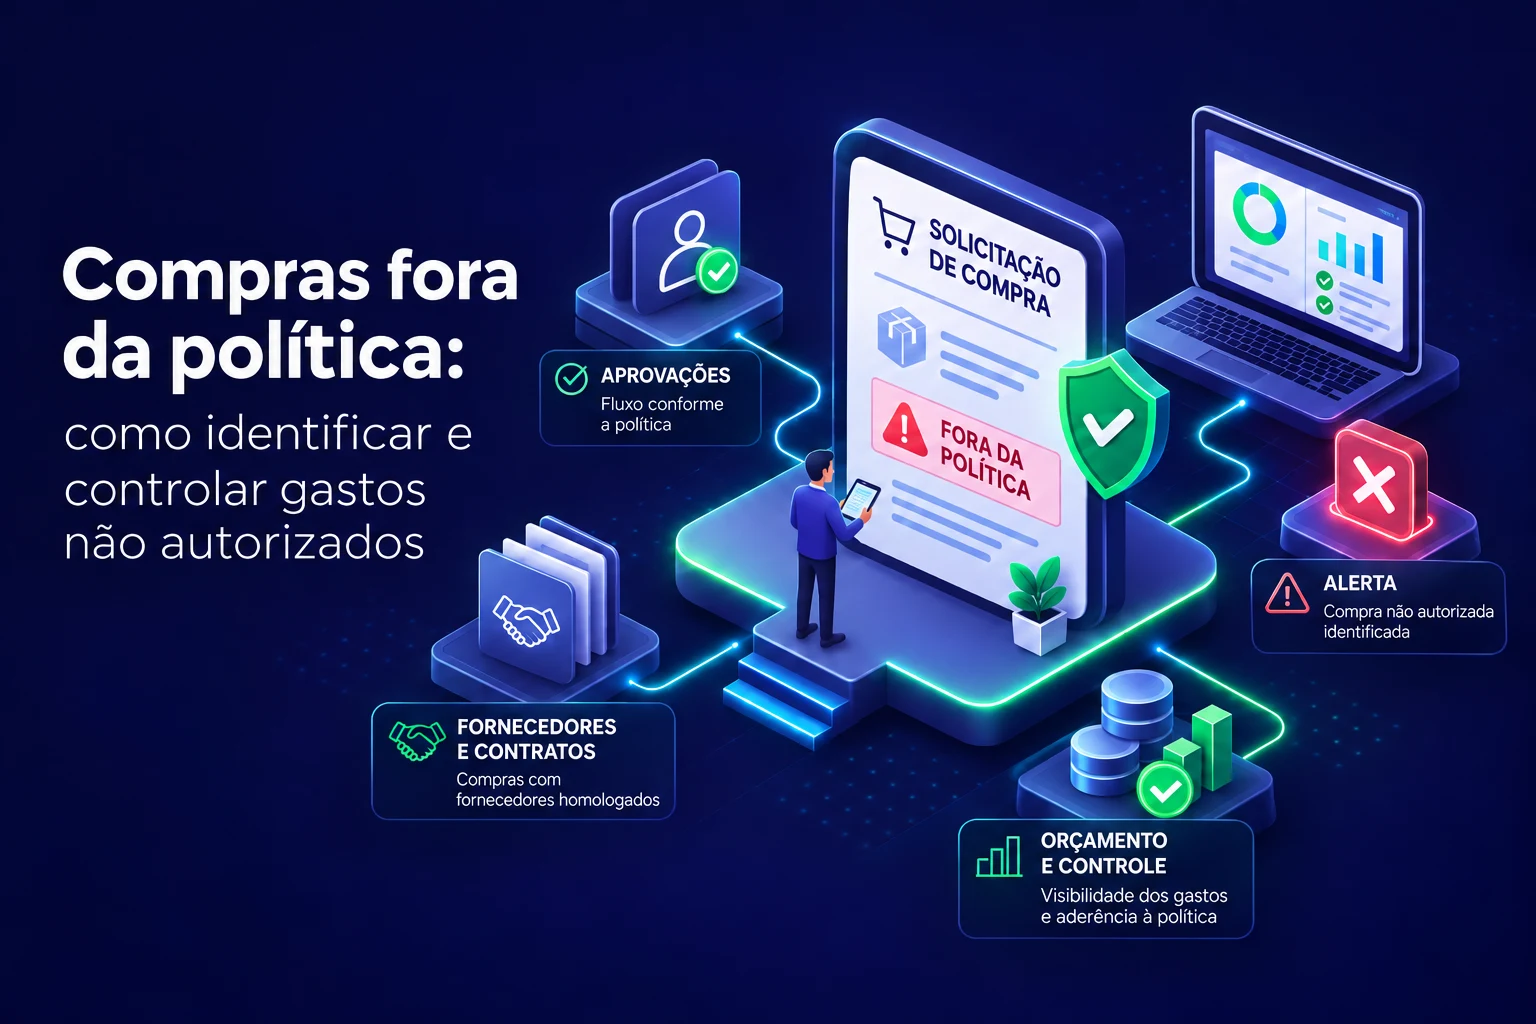
Una compra urgente sin aprobación, un contrato directo que ignora al proveedor acordado o la renovación de un servicio sin consultar al departamento de Compras pueden parecer decisiones aisladas. Sin embargo, cuando estas situaciones se repiten, la empresa pierde visibilidad sobre sus compromisos y compromete su gestión del gasto.
Las compras que se desvían de la política establecida son aquellas que se realizan en violación de las normas, los niveles de autorización, los contratos o los canales de compra definidos por la organización. También llamado Compras de Maverick o gasto inconformista En el contexto de las compras internacionales, esto puede incluir gastos no autorizados, proveedores no aprobados y negociaciones realizadas fuera de los procedimientos establecidos.
El problema no radica necesariamente en la intención del comprador. A menudo, las personas buscan una solución rápida porque el proceso formal consume mucho tiempo, es poco conocido o difícil de usar. Por lo tanto, reducir las compras fuera de la póliza requiere dos acciones complementarias: Identificar los gastos que se salen de las normas y hacer que el camino correcto sea más sencillo y eficiente..
En esta guía, comprenderá cómo reconocer estos gastos, medir su frecuencia, corregir las causas y vincular las políticas, las aprobaciones y el presupuesto en un proceso de compra rastreable.
¿Qué son las compras no declaradas?
Las compras que se desvían de la política establecida son transacciones que no respetan el procedimiento de adquisición aplicable a dicha solicitud. La norma infringida puede estar relacionada con la autorización, el presupuesto, la selección de proveedores, el uso de un contrato existente, la formalización del pedido o la documentación requerida.
Un ejemplo sencillo: una empresa tiene un contrato con un proveedor de equipos, con precios y condiciones previamente negociados. Una unidad compra los mismos artículos directamente a otra empresa, sin seguir el procedimiento obligatorio y sin una justificación documentada. Aunque los productos sean necesarios y se entreguen correctamente, la transacción podría constituir una compra que se sale de la política de la empresa.
el término gasto inconformista Este término se utiliza en la literatura sobre adquisiciones para describir los gastos realizados fuera de los canales de compra, contratos o normas aprobados. APQC explica que los procesos estandarizados ayudan a reducir Compras de Maverick, Precisamente porque hacen que las responsabilidades y los pasos de adquisición sean más coherentes.
Es importante hacer una distinción: No toda compra realizada fuera de un contrato es automáticamente irregular.. Es posible que no exista un contrato aplicable a esta categoría, o que la póliza permita compras puntuales bajo ciertas condiciones. La clasificación depende de la normativa vigente y del contexto de la transacción.
¿Son lo mismo las compras realizadas sin aprobación, fuera de contrato y las compras de emergencia?
No. Estas situaciones pueden superponerse, pero no son sinónimas.
| Situación | ¿Qué caracteriza a? | Cuando podría tratarse de una desviación |
|---|---|---|
| Compra sin aprobación | Compra realizada sin la autorización requerida. | Cuando existía un umbral obligatorio que no se respetaba. |
| Compra fuera de contrato | Adquisición realizada sin utilizar un acuerdo existente. | Cuando el contrato era aplicable y su uso era obligatorio. |
| Comprar a un proveedor no autorizado. | Adquisición con socio sin necesidad de validación. | Cuando la póliza requiere aprobación previa. |
| Compra de emergencia | Adquisición acelerada debido a la urgencia operativa. | Cuando se ignoran los controles obligatorios sin utilizar la excepción prevista. |
| Compra fuera del presupuesto | Compromiso asumido sin cobertura ni liberación previstas. | Cuando excede los límites establecidos sin autorización. |
Una compra de emergencia puede ajustarse completamente a la política si existe un flujo de excepciones, una parte responsable definida, justificación y documentación. El objetivo de la gobernanza es controlar los riesgos sin paralizar la actividad empresarial.
¿Por qué las empresas realizan compras fuera del proceso formal?
Antes de establecer obstáculos, es fundamental comprender por qué algunas áreas se desvían del flujo formal. Considerar cada incidente como una falta de disciplina puede enmascarar problemas reales en el diseño del proceso.
Procesos lentos y aprobaciones poco claras.
Cuando nadie sabe quién debe aprobar ni cuánto tiempo tardará la decisión, el solicitante puede buscar atajos. Una solicitud sencilla que implique muchos correos electrónicos fomenta la toma de decisiones paralela.
Falta de conocimiento sobre la política de compras.
Una política extensa, publicada únicamente en una carpeta compartida, difícilmente sirve de guía para el trabajo diario. Los empleados necesitan saber qué pasos seguir, qué valores requieren aprobación y cómo solicitar excepciones.
Autonomía descentralizada sin visibilidad
Las empresas con sucursales, proyectos y diferentes números de identificación fiscal (CNPJ) pueden permitirse autonomía local. El riesgo surge cuando esta autonomía no está asociada a límites, registros y responsabilidades. La solución no consiste necesariamente en centralizar todas las decisiones, sino en... centralizar la visibilidad y las reglas.
Emergencias frecuentes y planificación insuficiente
El mantenimiento imprevisto, la escasez de existencias y las demandas de última hora exigen agilidad. Si la empresa no cuenta con un procedimiento para emergencias, estas compras terminan gestionándose fuera del sistema.
Los datos se encuentran fragmentados en hojas de cálculo, mensajes y sistemas ERP.
El sistema ERP puede registrar el compromiso financiero o la factura, pero esto no garantiza que la solicitud, la cotización y la aprobación se hayan realizado conforme a la política establecida. Sin integración entre las etapas, la desviación podría detectarse solo después de la firma del contrato.
A APQC subraya que las compras realizadas fuera de los procedimientos establecidos no son necesariamente más rápidas ni más económicas. y recomienda observar tanto los controles como las razones que llevan a las personas a evitarlos.
¿Cuáles son los riesgos del gasto no autorizado?
El impacto va más allá de simplemente pagar más por un artículo. El gasto no autorizado puede afectar el presupuesto, el poder de negociación, el cumplimiento normativo y la fiabilidad de la información de gestión.
Pérdida de oportunidades de negociación
Si distintos departamentos contratan el mismo servicio por separado, la empresa podría no consolidar volúmenes, comparar propuestas ni aprovechar las condiciones negociadas. Esto reduce la capacidad de demostrar los ahorros logrados por el departamento de Compras.
Compromiso presupuestario
Cuando se adquiere un compromiso antes de la aprobación del presupuesto, el gerente puede descubrir demasiado tarde que parte del presupuesto ya se ha gastado. La previsibilidad se ve comprometida, especialmente en empresas que controlan el gasto por unidad, proyecto o centro de costos.
Riesgo contractual y documental
Una adquisición sin la formalización adecuada puede generar dudas sobre el alcance, los plazos, los ajustes, la responsabilidad, la prueba de entrega y las condiciones comerciales. En ciertas categorías, la contratación sin verificar la documentación del proveedor también aumenta los riesgos operativos y de cumplimiento normativo.
Trazabilidad reducida para las auditorías.
Sin un registro centralizado, resulta difícil responder a preguntas fundamentales: ¿quién lo solicitó, quién lo aprobó, qué propuestas se compararon, qué proveedor se seleccionó y por qué? La ausencia de este registro limita el análisis de los controles internos.
Reorganización entre Compras y Finanzas
Puede que llegue una factura al departamento de Finanzas sin la orden correspondiente o con importes distintos a los acordados. El esfuerzo por averiguar el origen del gasto se produce una vez que ya se ha contraído la obligación.
¿Cómo se pueden identificar en la práctica las compras que infringen la política establecida?
El primer paso es reunir pruebas, no solo buscar pagos importantes. Una compra pequeña podría estar fuera de la póliza, mientras que una adquisición de alto valor podría haber contado con todas las autorizaciones necesarias.
1. Comparar pedidos, notas y pagos.
Busque transacciones sin una solicitud vinculada, sin un pedido cuando era obligatorio o sin una aprobación registrada. El análisis debe considerar excepciones legítimas: ciertos pagos pueden no requerir el mismo flujo que una compra regular.
2. Verificar los proveedores y contratos aplicables.
Coteje la base de datos de proveedores con los registros, aprobaciones y contratos vigentes. Identifica las categorías en las que una unidad contrató fuera del acuerdo preferido, indicando si la política exigía su uso.
3. Analizar las aprobaciones y los niveles de autoridad.
Evaluar las compras que superen los límites definidos, las aprobaciones realizadas por personas sin la autoridad correspondiente y las situaciones en las que la autorización se produjo solo después de la firma del contrato.
4. Investigar las compras repetidas o divididas.
Las compras similares, realizadas en pequeñas cantidades y en un corto período de tiempo, merecen atención cuando existen indicios de un intento de eludir los límites. No se debe asumir la existencia de fraccionamiento basándose únicamente en la repetición.Es necesario evaluar el contexto, el cronograma y las justificaciones.
5. Clasifique las ocurrencias y valide las excepciones.
Antes de catalogar una transacción como irregular, verifique la normativa aplicable, la existencia de autorización especial y la documentación disponible. Separe los errores de registro, las emergencias justificadas, las desviaciones de procedimiento y las posibles irregularidades que requieran una investigación específica.
Ejemplo práctico: tres unidades, el mismo coste.
Imagina una empresa con tres sucursales que necesitan contratar servicios de mantenimiento de equipos:
- La sucursal A abre la solicitud, utiliza el contrato existente y obtiene la aprobación.
- La sucursal B contrata directamente el mismo servicio, a pesar de que existe un contrato obligatorio.
- La sucursal C solicita asistencia de emergencia, registra el motivo y utiliza el procedimiento de excepción descrito en la política.
En este escenario ilustrativo, la operación de la filial B es candidata a una adquisición fuera de política. La filial C podría estar operando legalmente, aunque haya seguido un procedimiento excepcional. La clasificación correcta depende de un análisis de las normas y los registros.
¿Cómo calculo el porcentaje de compras que no están cubiertas por la póliza?
Un indicador útil es el Tasa de gasto fuera de la política, calculado por la proporción del valor de las compras clasificadas como no conformes en relación con el universo de gastos analizados.
Fórmula operativa sugerida:
Tasa de gasto fuera de póliza (%) = (valor de las compras fuera de póliza ÷ valor total del gasto elegible analizado) × 100
| Indicador | Valor ilustrativo |
|---|---|
| Gastos elegibles analizados en el mes | R$ 800.000 |
| Compras validadas como fuera de la política | R$ 64.000 |
| Tasa calculada | 8% |
Esto significa que, en el ejemplo, el valor 8% analizado no cumplió completamente con los procedimientos requeridos. Esto no significa que la empresa haya perdido 8% de ese valor., Porque el gasto ajeno a la política y las pérdidas financieras no son la misma medida.
Existen diferentes metodologías de medición. APQC mantiene un indicador de gasto inconformista en relación con los gastos totales. Para poder realizar comparaciones consistentes a lo largo del tiempo, la empresa debe documentar qué categorías se incluyen en el denominador, cómo identifica las desviaciones y cómo gestiona las excepciones.
| Indicador | ¿Qué revela? |
|---|---|
| Porcentaje de compras sin pedido obligatorio. | Frecuencia esperada de adquisiciones sin formalización. |
| Gastos con proveedores no autorizados | Exposición a socios fuera de los criterios definidos |
| Cumplimiento de los contratos existentes | Uso de acuerdos negociados en las categorías aplicables. |
| Tiempo promedio de aprobación | Posibles cuellos de botella que fomentan el uso de atajos |
| Compras de emergencia por unidad | Frecuencia, valor y recurrencia de las emergencias. |
| Desviaciones recurrentes por categoría | Donde las medidas correctivas pueden tener el mayor efecto. |
Analiza las tendencias, el valor absoluto y el contexto. Una tasa más baja es deseable, pero no sustituye el análisis de las razones y la calidad de las decisiones.
Cómo reducir las compras no contempladas en la póliza: un plan de acción de 7 pasos.
Una política eficaz debe ser clara para el solicitante y controlable para la gerencia. El objetivo no es añadir burocracia a cada compra, sino prevenir desviaciones y conservar la documentación necesaria cuando se requieran excepciones.
Paso 1. Definir qué requiere aprobación.
Especifique las reglas por rango de valor, centro de costos, unidad, tipo de gasto y categoría. Indique qué se puede aprobar automáticamente según criterios predefinidos y qué requiere una revisión adicional.
Paso 2. Simplifique la solicitud de compra.
El empleado necesita encontrar una forma rápida de registrar la necesidad, adjuntar la información y hacer un seguimiento de su estado. Un proceso confuso aumenta la probabilidad de compras paralelas.
Paso 3. Estructurar el proceso de aprobación de proveedores.
Determinar qué categorías requieren validación documental o técnica y quién puede conceder excepciones. El control debe ser proporcional al riesgo del suministro.
Paso 4. Vincule las compras a los contratos y al presupuesto.
Cuando existan contratos aplicables o restricciones presupuestarias, esta información debe estar disponible antes de tomar una decisión. Esto reduce la posibilidad de que se descubran discrepancias solo después de haber realizado el pedido o recibido la factura.
Paso 5. Cree un procedimiento formal para emergencias.
La urgencia no debe implicar falta de documentación. Defina responsabilidades, justificaciones mínimas, plazos para la regularización de documentos y aprobaciones que sean compatibles con la criticidad de la situación.
Paso 6. Capacitar a los solicitantes y a los aprobadores.
Una política solo funciona si la gente sabe cómo usarla. Capacite a los equipos sobre los flujos de trabajo más frecuentes, los límites aplicables y los motivos de los controles.
Paso 7. Monitorear y corregir las causas recurrentes.
Supervise los indicadores por área, unidad, categoría y proveedor. Si se producen varias desviaciones en la misma etapa, revise el diseño del proceso. Si la causa es la falta de información, mejore la comunicación. Si se trata de una demora en la toma de decisiones, revise el flujo de trabajo de aprobación.
Política de compras, aprobaciones y presupuesto: ¿cómo conectar los controles?
Es necesario que tres mecanismos funcionen de manera coordinada:
Política de compras: Define qué está permitido, quién es responsable y cómo gestionar las excepciones.
Aprobaciones por nivel de autoridad: Dirigen las decisiones a las partes responsables según criterios como el valor, la unidad y el centro de costos.
Gestión presupuestaria: Te permite evaluar si la compra se ajusta a tus límites y compromisos financieros definidos.
Cuando estos mecanismos dependen de hojas de cálculo y mensajes independientes, el gerente puede conocer el monto del gasto sin conocer el historial de la decisión. Un proceso integrado organiza la solicitud, la comparación de propuestas, las autorizaciones y el compromiso financiero antes de que se concrete la compra.
Para comprender la estructura completa de este proceso, consulte la Guía de gestión de compras de GOEVO. Para la dimensión financiera, véase... Solución de gestión presupuestaria.
¿Cómo ayuda GOEVO SCM a controlar las compras que se salen de la política establecida?
GOEVO es una plataforma centrada en gestión de adquisiciones y gobernanza del gasto. Su función es conectar personas, normas, proveedores, pedidos e información en un flujo más organizado y rastreable.
En la práctica, el Sistema de gestión de compras de GOEVO Reúne recursos que ayudan a reducir las condiciones que favorecen las compras al margen de la política:
- Solicitudes centralizadas: Los departamentos registran sus necesidades y supervisan el progreso de las solicitudes.
- Aprobaciones configurables: Las decisiones pueden basarse en criterios como el valor, el centro de costes, la unidad y las responsabilidades definidas.
- Cotizaciones y tabla comparativa: Las propuestas y las condiciones comerciales están vinculadas al proceso para facilitar la toma de decisiones más informadas.
- Historia y trazabilidad: Las solicitudes, propuestas y decisiones pueden consultarse según los perfiles de acceso.
- Presupuesto integrado: El presupuesto puede intervenir en el proceso de toma de decisiones, permitiendo el seguimiento de los límites y los compromisos, según la configuración contractual.
- Integración con ERP: La plataforma puede conectar la información de las operaciones de compra con los sistemas empresariales, según el alcance técnico de cada proyecto.
Esto no significa que la tecnología por sí sola elimine todos los gastos no autorizados. La eficacia depende de una política definida, parámetros adecuados, un uso coherente y la supervisión por parte de los responsables. La ventaja reside en no depender exclusivamente de controles manuales para guiar y registrar el proceso.
¿Desea aumentar la visibilidad de las compras y reducir las decisiones que se toman fuera del flujo habitual? Habla con el equipo de GOEVO y aprende sobre la plataforma..
Lista de verificación: ¿Puede su empresa identificar los gastos que se desvían de la política establecida?
Utilice estas preguntas en una evaluación inicial:
- ¿Existe una política de compras actualizada y accesible?
- ¿Saben los empleados cómo solicitar bienes y servicios?
- ¿Cada tipo de compra tiene responsabilidades y niveles de autoridad claramente definidos?
- ¿Es posible identificar quién lo aprobó y cuándo?
- ¿Puede la empresa distinguir entre compras habituales y excepciones justificadas?
- ¿Los proveedores exigidos por la política deben someterse a un proceso de aprobación?
- ¿Existe visibilidad sobre las compras realizadas fuera de los contratos aplicables?
- ¿Puede el departamento de finanzas vincular los gastos con las solicitudes y aprobaciones?
- ¿Se tienen en cuenta las limitaciones presupuestarias antes de asumir compromisos?
- ¿Permiten los indicadores el análisis de las desviaciones por unidad, categoría y área?
Si varias respuestas son negativas, el siguiente paso es trazar un mapa del proceso actual y establecer una línea base de control, antes de intentar resolverlo todo con reglas adicionales.
Preguntas frecuentes sobre compras fuera de la póliza.
¿Qué significa "gasto independiente"?
gasto de Maverick Este término se refiere a gastos incurridos fuera de políticas, contratos o canales de compra aprobados. En portugués, puede describirse como "compras fora da política" o "gastos não conformes com o procedimento de compras".
¿Es ilegal toda compra sin contrato?
No. La empresa puede permitir compras puntuales en determinadas categorías y cantidades. La irregularidad depende de la existencia de una norma aplicable y de su incumplimiento. Cuando se ignora un contrato obligatorio, existe una posible desviación que debe investigarse.
¿Cómo identificar una compra no autorizada?
Compare los registros de solicitud, pedido, aprobación, proveedor y pago con las normas vigentes. Un gasto sin la aprobación requerida es una señal de alerta importante, pero el proceso debe considerar las excepciones autorizadas formalmente.
¿Cómo evitar compras de emergencia fuera del proceso establecido?
Crea un flujo de trabajo ágil para la gestión de excepciones, con criterios definidos, responsables y un mínimo de evidencia. De esta forma, la empresa gana agilidad sin perder trazabilidad ni control sobre sus compromisos.
¿Cuál es el principal indicador del gasto no político?
La tasa de gasto fuera de política es un indicador importante: relaciona el valor de las transacciones validadas como no conformes con el gasto total considerado. Su utilidad depende de una metodología consistente y del análisis de las causas de las desviaciones.
¿Puede un sistema de compras reemplazar a un ERP?
No necesariamente. Un sistema de compras especializado organiza los pasos previos y posteriores a la negociación, como las solicitudes, las cotizaciones, las aprobaciones y los pedidos. Puede integrarse con el ERP existente, respetando el diseño de cada proyecto.
Conclusión: La gestión del gasto comienza antes del pago.
Controlar las compras que se salen de la política establecida no se trata solo de buscar gastos no autorizados al final del ejercicio fiscal. Se trata de establecer un sistema operativo donde se registren las necesidades, las reglas sean claras, las excepciones tengan responsables y la gerencia pueda hacer un seguimiento de los compromisos antes de que se conviertan en gastos.
Al combinar procedimientos sencillos, aprobaciones adecuadas, datos centralizados e indicadores consistentes, la empresa reduce su dependencia de decisiones aisladas y crea las condiciones para negociar mejor, proteger su presupuesto y mejorar su capacidad de gestión.
Esa es la lógica de gobernanza del gastoTransformar la información y el control en decisiones de compra más informadas.
Sobre el autor
Welington Humberto Es el director ejecutivo de GOEVO, una empresa tecnológica especializada en gestión de compras y control de gastos. Comparte su visión sobre la gestión empresarial, la innovación y la evolución de los procesos de compras. Siga a Welington Humberto en LinkedIn.
Fuentes y lecturas adicionales
- APQC: Aplicar procesos de adquisición consistentes para reducir las compras no autorizadas.. Publicado en enero de 2025.
- APQC — Las compras no convencionales implican compras más lentas y costosas.
- APQC: Valor anual del gasto no gestionado/no controlado como porcentaje del gasto total.. Definición de un indicador de referencia metodológica.
- CIPS: Por qué ahora es el momento adecuado para abordar el gasto no convencional..