
Por Welington Humberto · Atualizado em 3 de setembro de 2026. Este é um guia operacional sobre impactos da reforma tributária em Compras. A aplicação das regras a uma empresa, contrato ou operação específica deve ser validada pelas áreas fiscal, contábil e jurídica e por profissionais habilitados.
A reforma tributária do consumo substitui gradualmente PIS, Cofins, ICMS e ISS por CBS e IBS, cria o Imposto Seletivo e reorganiza a tributação de bens e serviços no Brasil. A transição começou em 2026 e chegará ao modelo integral em 2033.
Para as empresas, porém, a reforma tributária não é apenas uma mudança na forma de calcular impostos. Ela altera o custo real das aquisições, o aproveitamento de créditos, a seleção de fornecedores, a formação de preços, os contratos, os pagamentos, o fluxo de caixa e os dados que precisam circular entre Compras, Fiscal, Contabilidade, Financeiro e ERP. Veja também como estruturar uma gestão de Compras integrada para sustentar esses dados desde a origem.
Para a área de Compras, a principal mudança pode ser resumida assim:
O menor preço na proposta nem sempre será a melhor compra. A decisão precisará considerar o custo econômico líquido, o crédito efetivamente recuperável, o prazo para sua apropriação, o regime tributário do fornecedor e os riscos documentais e financeiros da operação.
Em 60 segundos
A reforma muda a decisão de compra: preço bruto, crédito recuperável, prazo, risco fiscal e caixa passam a compor o custo econômico líquido. O melhor ponto de partida é revisar dados, fornecedores, contratos e a trilha entre pedido, documento e pagamento.
Reforma tributária em resumo
| Pergunta | Resposta objetiva |
|---|---|
| O que muda? | PIS e Cofins serão substituídos pela CBS; ICMS e ISS serão substituídos pelo IBS; o IPI será reduzido a zero para a maior parte dos produtos a partir de 2027; e foi criado o Imposto Seletivo. |
| Quando acontece? | 2026 é o ano de teste. A CBS entra na etapa definitiva em 2027; ICMS e ISS começam a ser substituídos gradualmente pelo IBS em 2029; o novo modelo estará integralmente vigente em 2033. |
| Qual é o principal impacto para Compras? | A comparação entre fornecedores deverá considerar preço bruto, crédito, custo líquido, prazo, risco fiscal e impacto no caixa. |
| O que muda para fornecedores? | Regime tributário, qualidade documental, local da operação, destaque dos tributos e capacidade de corrigir divergências ganham peso na homologação e na avaliação. |
| O que muda nos contratos? | Preço-base, tributos, transição, reequilíbrio, split payment, obrigação documental e preservação de créditos precisam ser tratados com mais clareza. |
| O ERP resolve tudo? | Não. O ERP e o motor fiscal continuam essenciais, mas a qualidade da apuração depende de dados que nascem na requisição, na cotação, no cadastro, no contrato, no pedido, no recebimento e no pagamento. |
O que você encontrará neste guia
- O que é a reforma tributária do consumo
- Quais impostos mudam
- Cronograma de 2026 a 2033
- Impactos nas empresas
- Custo real das compras e créditos
- Fornecedores e Simples Nacional
- Serviços, SaaS, fretes e CAPEX
- Gestão de contratos
- Pagamentos e split payment
- Processos, ERP e tecnologia
- Plano de adequação
- Créditos de IBS e CBS
- Checklist de prontidão
- Erros que as empresas devem evitar
- Conclusão
- Fontes oficiais
- Nota de responsabilidade
- Perguntas frequentes
O que é a reforma tributária do consumo?
A reforma tributária do consumo é a reorganização dos tributos incidentes sobre bens e serviços no Brasil. Sua arquitetura foi criada pela Emenda Constitucional nº 132/2023 e regulamentada principalmente pela Lei Complementar nº 214/2025 e pela Lei Complementar nº 227/2026.
O novo modelo adota um IVA dual:
- a CBS — Contribuição sobre Bens e Serviços, de competência federal;
- o IBS — Imposto sobre Bens e Serviços, de competência compartilhada entre estados, Distrito Federal e municípios.
Também foi criado o Imposto Seletivo — IS, de competência federal, destinado a determinados bens e serviços considerados prejudiciais à saúde ou ao meio ambiente, conforme definido na legislação.
O objetivo estrutural é formar um sistema com base ampla, tributação no destino, maior transparência e não cumulatividade mais abrangente. Isso aproxima o Brasil de modelos internacionais de imposto sobre valor agregado, mas a mudança será gradual e exigirá anos de convivência entre regras antigas e novas.
A reforma não significa apenas “cinco impostos virando dois”
Essa frase ajuda a explicar o desenho geral, mas é insuficiente para uma decisão empresarial. Durante a transição:
- tributos antigos e novos conviverão;
- CBS e IBS terão apurações separadas;
- as alíquotas dependerão da operação, do destino e de tratamentos específicos;
- existirão reduções, alíquota zero, imunidades, regimes diferenciados e regimes específicos;
- o Imposto Seletivo terá lógica própria;
- contratos e sistemas precisarão tratar eventos dos dois modelos simultaneamente.
Por isso, a simplificação esperada para o modelo final vem acompanhada de uma fase de implantação operacional complexa.
Quais impostos mudam com a reforma tributária?
| Tributo atual | O que acontece | Novo tratamento | Consequência empresarial |
|---|---|---|---|
| PIS e Cofins | Serão extintos a partir de 2027 | Substituição pela CBS | Empresas precisarão rever créditos, preços, documentos e integrações federais |
| ICMS | Será reduzido gradualmente entre 2029 e 2032 | Substituição pelo IBS | Cadeias interestaduais, benefícios, créditos e localização da operação entram em transição |
| ISS | Será reduzido gradualmente entre 2029 e 2032 | Substituição pelo IBS | Serviços passam a compartilhar uma lógica mais ampla com os bens |
| IPI | Terá alíquota reduzida a zero para a maior parte dos produtos a partir de 2027 | Preservação de tratamentos relacionados à Zona Franca de Manaus | Compras industriais precisam avaliar exceções e transição por produto |
| Imposto Seletivo | Não existe no modelo atual com essa configuração | Novo tributo federal | Categorias alcançadas poderão sofrer efeitos em preço e custo |
Quais são os principais fundamentos do novo modelo?
Base ampla
IBS e CBS alcançam operações onerosas com bens materiais, bens imateriais, direitos e serviços. Licenças, assinaturas, locações, cessões, softwares e serviços digitais passam a exigir enquadramento consistente dentro de uma base mais uniforme.
Tributação no destino
O destino da operação ganha importância. Estabelecimento adquirente, destinatário, local de entrega, obra, projeto, endereço de consumo e local de execução deixam de ser apenas dados logísticos: podem influenciar o tratamento tributário.
Tributação “por fora”
IBS e CBS não integram a própria base de cálculo. Isso exige maior clareza na separação entre preço-base e tributos nas propostas, contratos, pedidos e documentos fiscais.
Não cumulatividade mais ampla
No regime regular, a reforma busca permitir crédito mais abrangente nas aquisições empresariais, observadas as vedações, os requisitos documentais e os tratamentos específicos previstos na legislação.
Administração digital
Documentos fiscais eletrônicos, eventos, pagamentos e apuração assistida formarão um fluxo digital mais conectado. A consequência prática é simples: dados errados na origem podem se transformar em divergências, crédito atrasado, retrabalho e custo financeiro.
Qual é o cronograma da reforma tributária?
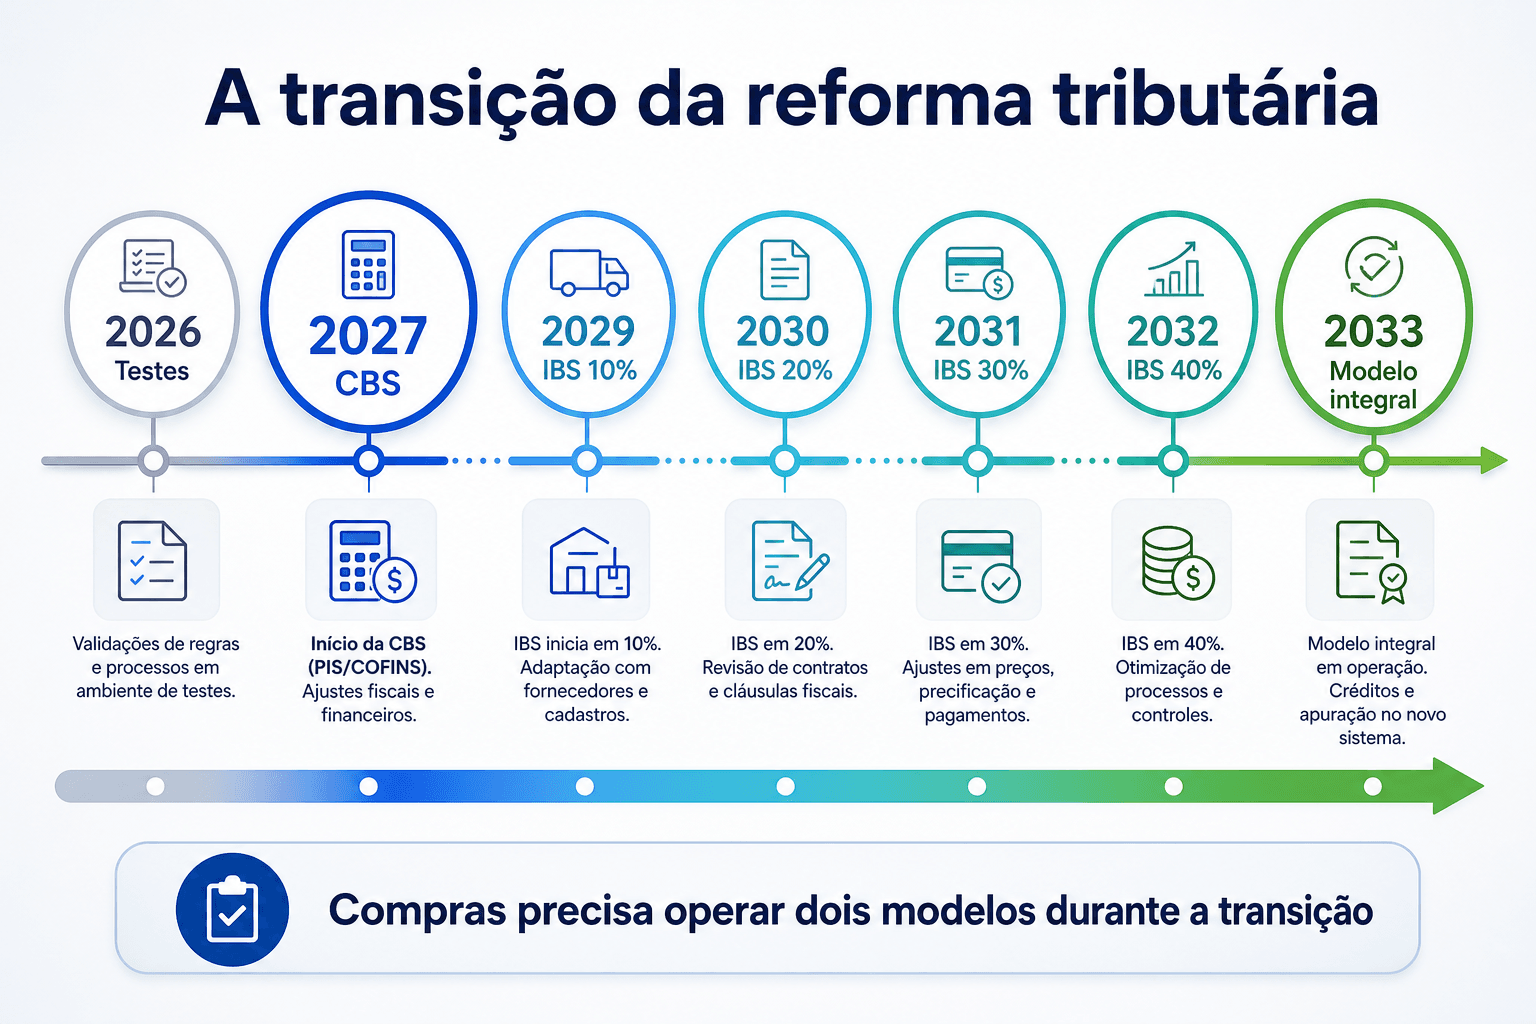
A reforma será implantada gradualmente até 2033. O cronograma oficial da Receita Federal prevê:
| Período | O que acontece | Prioridade para as empresas |
|---|---|---|
| 2026 | Ano de teste, com referência de 0,9% para CBS e 0,1% para IBS e regras de dispensa de recolhimento para quem cumprir as obrigações aplicáveis | Testar documentos, cadastros, cenários, integrações, contratos e cálculos de custo líquido |
| 2027 e 2028 | Extinção de PIS e Cofins; cobrança da CBS; IBS de 0,1%; redução do IPI para a maior parte dos produtos; início do Imposto Seletivo | Colocar processos adaptados em produção, revisar fornecedores e controlar créditos |
| 2029 | Transição de 10% para IBS e 90% para ICMS e ISS | Operar os dois modelos e recalcular categorias e contratos |
| 2030 | 20% IBS e 80% ICMS e ISS | Ampliar o peso do IBS nas análises e monitorar efeitos econômicos |
| 2031 | 30% IBS e 70% ICMS e ISS | Revisar preços, créditos e estratégias regionais |
| 2032 | 40% IBS e 60% ICMS e ISS | Preparar o encerramento dos tributos antigos e os saldos de transição |
| 2033 | Vigência integral do IBS e extinção de ICMS e ISS | Consolidar o novo modelo operacional |
O que está acontecendo em 2026?
Em 2026, documentos fiscais e sistemas estão sendo adaptados aos campos de IBS e CBS. O Ato Conjunto RFB/CGIBS nº 4/2026 estabeleceu um calendário operacional para diferentes documentos fiscais eletrônicos.
Em seguida, a Receita e o CGIBS suspenderam regras de validação que provocariam a rejeição de determinados documentos pela ausência dos novos campos. Essa flexibilização reduz o risco de paralisação do faturamento, mas não elimina o cronograma legal nem a necessidade de preparação para 2027.
Para Compras, o melhor uso de 2026 é testar operações reais de ponta a ponta: da requisição ao pedido, do documento ao pagamento e do pagamento ao crédito.
Quais são os impactos da reforma tributária nas empresas?
A reforma tributária afeta praticamente todas as áreas envolvidas no ciclo de receita, aquisição, pagamento e apuração.
| Área | Principal impacto |
|---|---|
| Compras e Procurement | Comparação por custo líquido, crédito, regime do fornecedor, destino e risco fiscal |
| Fiscal e Contabilidade | Novas regras de cálculo, crédito, apuração, documentos, eventos e conciliação |
| Financeiro e Contas a Pagar | Split payment, recolhimento pelo adquirente, fluxo de caixa e vínculo entre pagamento e crédito |
| Gestão de fornecedores | Cadastro tributário, qualidade documental, opção de regime e capacidade de correção |
| Jurídico e Contratos | Revisão de preços, tributos, reequilíbrio, responsabilidades, transição e auditoria |
| Controladoria e Budget | Separação entre desembolso bruto, tributo recuperável, custo líquido e crédito em trânsito |
| Tecnologia e ERP | Integração entre compras, motor fiscal, documentos eletrônicos, financeiro, bancos e apuração |
| Comercial e Pricing | Revisão da formação de preço, margem, repasse, crédito do cliente e competitividade |
Quais são os benefícios esperados?
No modelo integral, a reforma busca reduzir a fragmentação entre tributos, tornar a incidência mais transparente, ampliar a não cumulatividade, reduzir resíduos tributários e simplificar o ambiente de negócios.
Para Compras, o ganho potencial está em enxergar com mais clareza o custo econômico da aquisição. Categorias que hoje carregam tributos não recuperáveis podem mudar de comportamento, e decisões historicamente baseadas no valor bruto podem ser revistas.
Quais são os principais riscos e críticas empresariais?
Os riscos se concentram menos no conceito do IVA e mais na implantação:
- convivência entre dois sistemas durante vários anos;
- atualização frequente de regras e leiautes;
- incerteza de alíquotas e efeitos por setor;
- impacto no capital de giro;
- necessidade de rever contratos e preços;
- dependência de cadastros e documentos corretos;
- integração entre múltiplos sistemas;
- risco de decisões comerciais baseadas em comparações tributárias incompletas.
A reforma tributária aumentará os preços?
Não existe uma resposta única. O efeito depende do setor, da cadeia de créditos, do tratamento aplicável, da concorrência, da capacidade de repasse, da transição e do custo financeiro.
Em compras B2B, o valor da nota pode aumentar enquanto o custo econômico líquido diminui — ou o contrário. Por isso, analisar apenas a alíquota nominal ou o preço bruto pode levar a conclusões erradas.
Como a reforma tributária muda o custo real das compras?
O custo real de uma aquisição não será explicado apenas pelo valor total da proposta. Uma análise mais completa deve considerar:
Custo econômico líquido = preço e custos acessórios + custo financeiro + riscos não recuperáveis − créditos efetivamente aproveitáveis
Essa visão precisa incluir pelo menos:
- preço-base;
- IBS, CBS e eventual Imposto Seletivo;
- frete, seguro e despesas acessórias;
- crédito potencial;
- probabilidade e prazo de apropriação do crédito;
- regime tributário do fornecedor;
- custo financeiro até a realização do crédito;
- risco de divergência, correção ou perda do crédito;
- impactos em contrato, budget e fluxo de caixa.
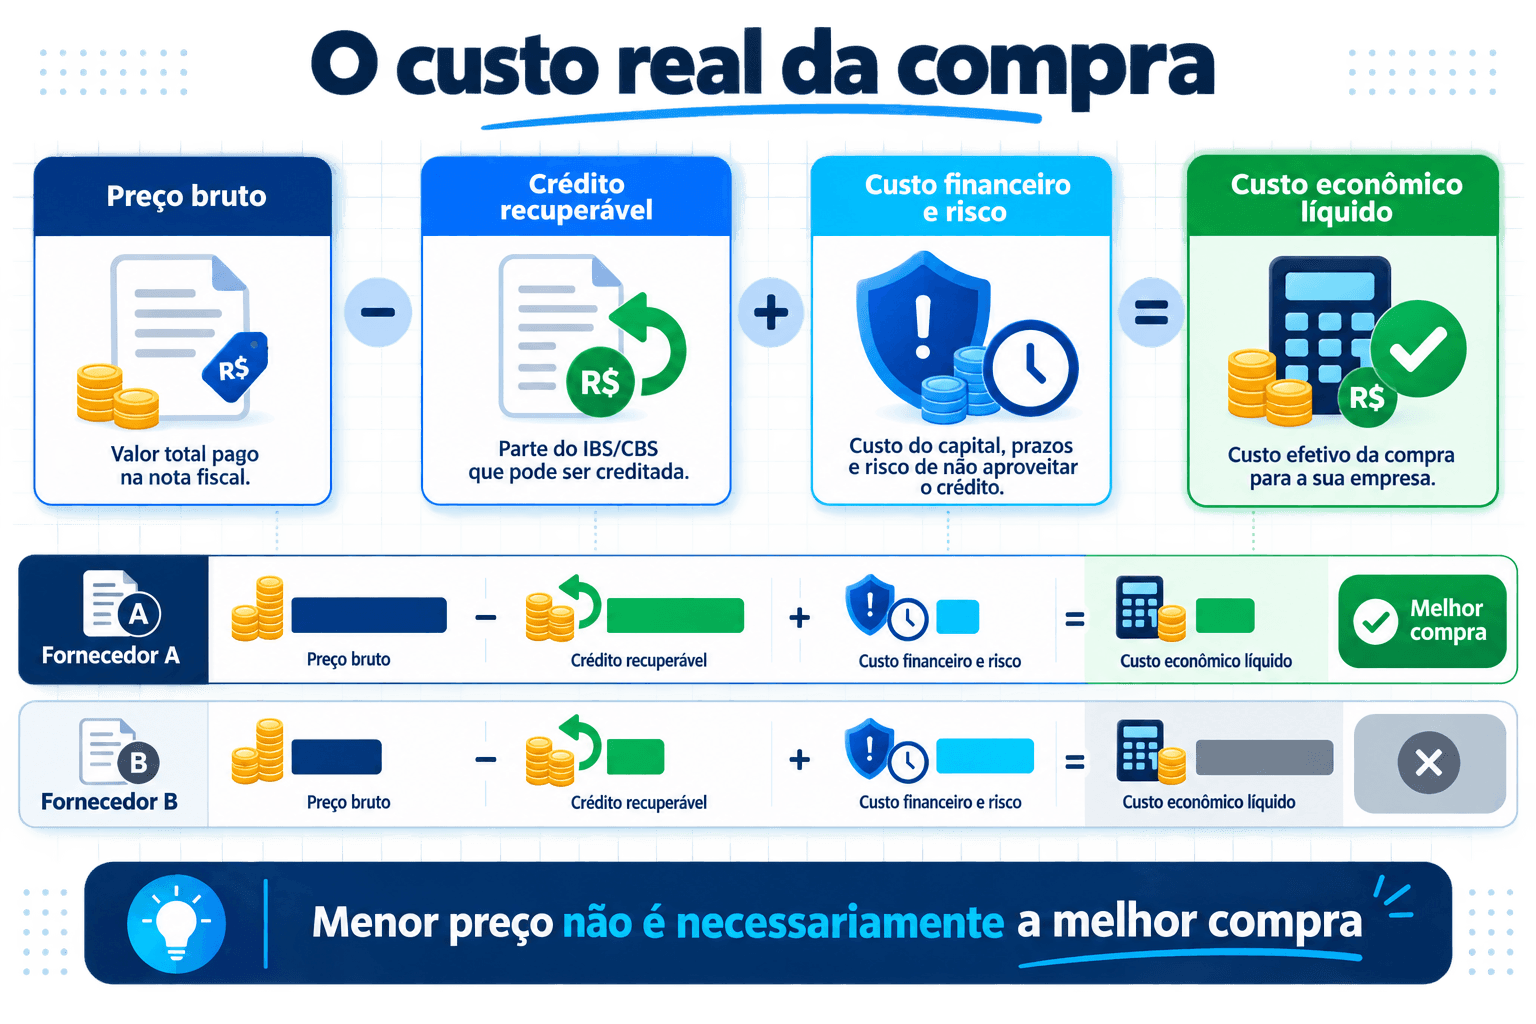
Exemplo ilustrativo de comparação
Considere duas propostas hipotéticas para a mesma aquisição. Os valores servem apenas para demonstrar o método e não representam alíquotas aplicáveis a uma operação real.
| Comparação | Fornecedor A | Fornecedor B |
|---|---|---|
| Valor total da proposta | R$ 105.000 | R$ 100.000 |
| Crédito recuperável estimado | R$ 20.000 | R$ 12.000 |
| Custo líquido antes de outros ajustes | R$ 85.000 | R$ 88.000 |
| Prazo e risco do crédito | Baixo | Médio |
O Fornecedor B apresenta o menor preço bruto, mas o Fornecedor A produz o menor custo líquido no cenário. A decisão final ainda deverá considerar prazo, qualidade, risco, capacidade, serviço, capital de giro e demais critérios de sourcing.
O mapa de cotação precisa evoluir
Um mapa de cotação preparado para a reforma tributária deve apresentar, lado a lado:
- preço-base;
- tributos destacados;
- crédito potencial;
- crédito com risco ou atraso;
- custo econômico líquido;
- impacto no caixa;
- prazo, qualidade e risco do fornecedor;
- premissas tributárias utilizadas.
Isso não transforma o comprador em tributarista. O Fiscal define regras e valida enquadramentos; a tecnologia aplica as premissas no ponto em que a decisão de compra acontece.
Como funcionam os créditos de IBS e CBS nas compras?
No regime regular, a não cumulatividade tende a ser mais ampla. Entretanto, crédito amplo não significa crédito automático.
Como regra geral, a apropriação depende de condições legais, incluindo documento fiscal idôneo e extinção do débito correspondente pelas modalidades previstas. O Regulamento da CBS, aprovado pelo Decreto nº 12.955/2026, e o Regulamento do IBS detalham esse funcionamento.
Na prática, a empresa precisa distinguir:
- crédito a apropriar: expectativa de crédito ligada a documento idôneo cujo débito ainda não foi extinto;
- crédito apropriado: crédito que cumpriu os requisitos e está disponível;
- crédito utilizado: crédito já usado em compensação ou ressarcimento.
O Manual da Plataforma CBS apresenta essa lógica e demonstra como débitos, créditos e modalidades de pagamento passam a ser acompanhados na apuração assistida.
Por que isso interessa à área de Compras?
Porque o resultado do crédito começa antes da escrituração. Ele depende de informações e eventos como:
- CNPJ e estabelecimento corretos;
- adquirente e destinatário coerentes;
- classificação do item ou serviço;
- local de entrega, consumo ou execução;
- pedido e contrato correspondentes;
- documento fiscal idôneo;
- recebimento físico ou medição do serviço;
- pagamento corretamente vinculado;
- devoluções, cancelamentos e correções.
Uma empresa pode negociar bem e perder parte do resultado por falhas no cadastro, no pedido, no recebimento ou na correção do documento.
Toda compra gera crédito integral?
Não. Existem vedações, tratamentos diferenciados, regimes específicos, hipóteses de alíquota zero e regras próprias para fornecedores do Simples Nacional, não contribuintes, importações, bens e serviços de uso ou consumo pessoal e créditos presumidos.
O tratamento de cada categoria deve ser definido com apoio fiscal e configurado nos sistemas. O nome do item, isoladamente, não é suficiente para decidir se há crédito.
Como a reforma tributária afeta fornecedores e empresas do Simples Nacional?
O regime tributário do fornecedor passa a ser uma informação econômica relevante para o comprador. Isso não significa selecionar fornecedores exclusivamente pelo crédito, mas incorporar o efeito tributário ao custo total e à análise de risco.
Atualização importante: opção do Simples em setembro de 2026
De acordo com a Receita Federal, empresas têm de 1º a 30 de setembro de 2026 para determinadas opções relacionadas a 2027.
As empresas já optantes pelo Simples poderão:
- manter IBS e CBS dentro do recolhimento unificado do Simples, modelo chamado informalmente de Simples “puro”; ou
- permanecer no Simples para os demais tributos e recolher IBS e CBS pelo regime regular, modelo chamado informalmente de Simples “híbrido”.
Se a empresa não fizer a opção específica pelo regime regular, IBS e CBS permanecem no Simples no primeiro semestre de 2027. A escolha pelo regime regular pode ser especialmente relevante para fornecedores B2B cujos clientes valorizem aproveitamento mais amplo de créditos, mas precisa ser avaliada individualmente.
Comprar de empresa do Simples será pior?
Não necessariamente. Quando IBS e CBS permanecem no Simples, o crédito do adquirente segue as regras e os limites aplicáveis ao valor devido pelo fornecedor nesse regime. Isso pode alterar o custo líquido, mas não elimina fatores como:
- preço;
- qualidade;
- especialização;
- prazo de entrega;
- inovação;
- localização;
- risco de fornecimento;
- nível de serviço;
- importância do fornecedor para a cadeia.
Excluir automaticamente pequenas empresas pode destruir valor, reduzir concorrência e aumentar o risco de abastecimento. A decisão correta é multicritério.
O cadastro e a homologação de fornecedores precisam mudar
Além dos dados cadastrais e documentos já exigidos, a empresa deverá acompanhar:
- enquadramento tributário;
- opção de recolhimento de IBS e CBS;
- estabelecimentos e locais atendidos;
- qualidade e consistência dos documentos fiscais;
- prazo de correção de divergências;
- capacidade de integração e atualização cadastral;
- histórico de créditos esperados, apropriados e em risco;
- mudanças de regime ao longo do contrato.
O score do fornecedor pode incorporar uma dimensão de qualidade fiscal, sem substituir os critérios comerciais, técnicos, ESG, de conformidade e de entrega. Veja como essa disciplina se conecta à gestão de fornecedores e à homologação de fornecedores.
Como a reforma tributária afeta serviços, SaaS, fretes e CAPEX?
A base ampla do novo modelo reduz parte da separação histórica entre mercadorias e serviços, mas cada tipo de aquisição continua exigindo atenção ao local, ao contrato, ao documento e ao tratamento aplicável.
| Categoria | Ponto de atenção para Compras |
|---|---|
| Materiais e mercadorias | Classificação, destino, estabelecimento, frete, crédito e transição de ICMS para IBS |
| Serviços | Local da operação, medição, retenções aplicáveis, crédito e capacidade de repasse do fornecedor |
| SaaS e licenças | Natureza da contratação, domicílio ou destino, recorrência, moeda, fornecedor no exterior e documento |
| Fretes | Destino da carga, documento de transporte, vínculo com a compra e crédito correspondente |
| Importações | Valor aduaneiro, tributos, câmbio, frete, despachante, destino e crédito |
| CAPEX e ativo imobilizado | Desembolso, crédito, prazo de utilização ou ressarcimento e custo financeiro |
| Contratos recorrentes | Reajuste, transição tributária, medições, pagamentos parciais e mudança de regime |
| Compras emergenciais | Risco de cadastro incompleto, documento incorreto e crédito não previsto |
Como a reforma afeta o setor de serviços?
Empresas de serviços precisam avaliar o resultado completo, e não somente comparar a alíquota futura com PIS, Cofins e ISS atuais. O efeito dependerá da capacidade de apropriar créditos, da composição de custos, do uso intensivo de mão de obra, do tratamento aplicável e da capacidade de repassar preços.
Para o comprador, isso torna ainda mais importante separar:
- aumento nominal da proposta;
- mudança de tributos;
- crédito recuperável;
- alteração real de margem;
- custo líquido da contratação.
Uma solicitação genérica de reajuste “por causa da reforma” não deve ser aceita nem recusada automaticamente. Ela precisa ser demonstrada por meio das premissas contratuais e tributárias da categoria.
Como a reforma tributária afeta a gestão de contratos?
Contratos de fornecimento, prestação de serviços, locação, tecnologia e obras atravessarão diferentes fases da transição. Cláusulas genéricas como “tributos inclusos” podem ser insuficientes para explicar quem absorve ou repassa cada efeito.
Os contratos mais relevantes devem ser revisados em conjunto por Compras, Jurídico, Fiscal e Financeiro. Uma gestão de contratos estruturada ajuda a manter cláusulas, evidências e aprovações rastreáveis durante a transição.
Pontos que merecem revisão
- Composição do preço: separar preço-base, tributos, despesas acessórias e premissas utilizadas.
- Matriz de transição: definir como tributos antigos e novos serão tratados em cada fase.
- Mudança de legislação: estabelecer processo de demonstração, negociação e aprovação de impactos.
- Reequilíbrio econômico: exigir memória de cálculo e evidências, evitando reajustes automáticos e genéricos.
- Qualidade documental: definir obrigações de emissão, correção e prazo de resposta.
- Preservação do crédito: tratar responsabilidades em caso de erro, atraso ou perda provocada por descumprimento contratual, com validação jurídica.
- Split payment: deixar claro que a separação do tributo não representa inadimplência sobre o valor líquido devido ao fornecedor.
- Pagamentos parciais e adiantamentos: definir como os eventos serão conciliados.
- Mudança de regime do fornecedor: criar obrigação de comunicação e procedimento de revisão.
- Local e destinatário: registrar locais de entrega, consumo, execução e faturamento.
- Auditoria: preservar documentos, versões, aprovações e memórias de cálculo.
Quais contratos devem ser priorizados?
Comece por contratos:
- de maior valor ou longa duração;
- com renovação entre 2026 e 2029;
- intensivos em serviços;
- com fornecedores do Simples Nacional;
- com preço fechado ou tributos inclusos;
- com adiantamentos e pagamentos parciais;
- com múltiplos estabelecimentos, obras ou destinos;
- com histórico de divergência fiscal;
- críticos para a continuidade operacional.
O que é split payment e por que ele afeta Compras?
O split payment é o mecanismo que separa IBS e CBS no momento da liquidação financeira e direciona a parcela do tributo às administrações competentes, conforme as regras e a implantação operacional.
O mecanismo conecta pagamento, extinção do débito e crédito do adquirente. Por isso, uma decisão aparentemente financeira passa a depender da coerência entre:
- pedido;
- contrato;
- documento fiscal;
- recebimento ou medição;
- meio de pagamento;
- valor tributário;
- crédito esperado.
Adiantamentos, parcelas, retenções, cessões, descontos, devoluções, cancelamentos e estornos exigirão tratamento específico. Se os sistemas não compartilharem uma chave comum para identificar a operação, a conciliação ficará vulnerável.
O three-way match precisa evoluir
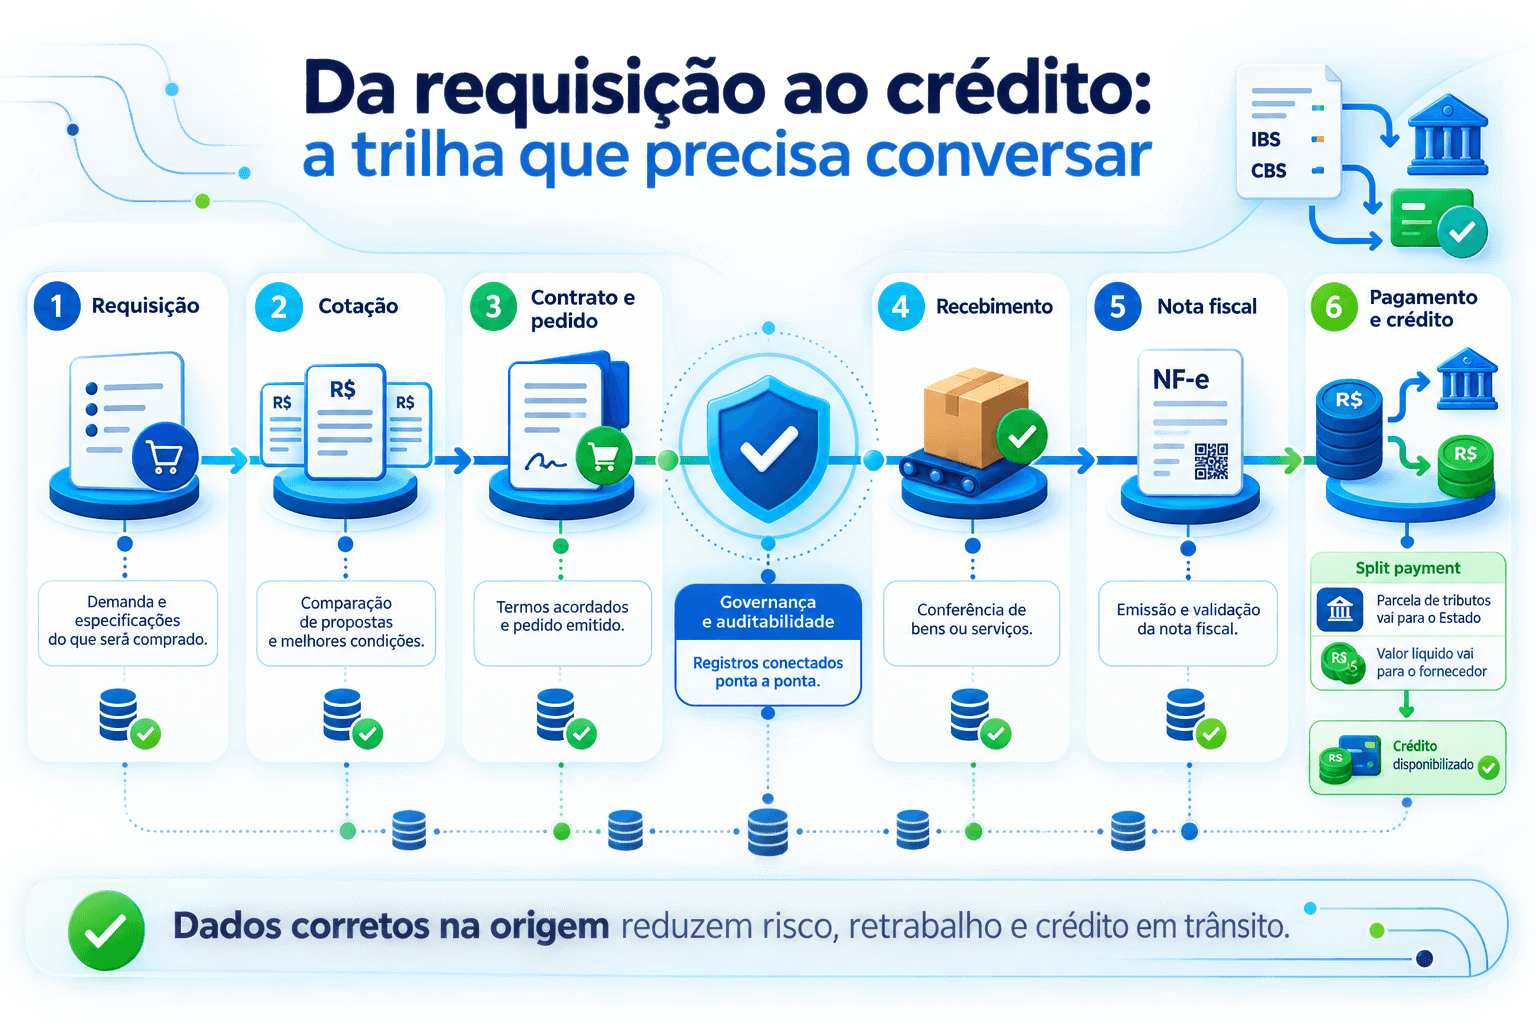
O tradicional cruzamento entre pedido, recebimento e nota continua importante, mas passa a integrar uma trilha maior:
- requisição e premissa tributária;
- cotação e escolha do fornecedor;
- contrato e pedido;
- recebimento ou medição;
- documento fiscal;
- pagamento e extinção do débito;
- crédito apropriado e utilizado.
Essa rastreabilidade é uma das conexões mais importantes entre reforma tributária e governança de gastos.
Como adaptar processos, ERP e sistemas à reforma tributária?
Atualizar o ERP é necessário, mas não suficiente. O ERP normalmente recebe a operação depois que decisões relevantes já foram tomadas em Compras.
Se o fornecedor, o estabelecimento, o local de entrega, a categoria, o contrato ou a condição de pagamento estiverem errados na origem, o motor fiscal poderá calcular corretamente uma operação que foi estruturada de forma incorreta.
O que deve mudar no processo source-to-pay?
| Etapa | Informação ou controle adicional |
|---|---|
| Planejamento e budget | Desembolso bruto, crédito previsto, custo líquido e momento do caixa |
| Requisição | Estabelecimento, destinatário, destino, projeto, categoria e finalidade |
| Cotação | Preço-base, IBS, CBS, crédito, custo líquido e premissas tributárias |
| Homologação | Regime, opção de IBS/CBS, qualidade fiscal, documentos e integração |
| Contrato | Transição, preço, reequilíbrio, obrigação documental e split payment |
| Pedido | Dados fiscais e comerciais coerentes com a cotação e o contrato |
| Recebimento ou medição | Evidência física ou do serviço, quantidade, local e aceite |
| Documento fiscal | Idoneidade, classificação, destino, valores e vínculo com a operação |
| Pagamento | Meio, parcela, split, retenções, estornos e conciliação |
| Crédito e apuração | Crédito esperado, a apropriar, apropriado, utilizado e em risco |
Como escolher um software preparado para a reforma tributária?
Evite avaliar uma solução apenas pela promessa de estar “adequada à reforma”. Verifique se ela consegue:
- integrar-se ao ERP e ao motor fiscal;
- manter cadastros de fornecedores, estabelecimentos, itens e serviços;
- capturar destino e finalidade desde a requisição;
- comparar preço bruto, crédito e custo líquido;
- controlar contratos e mudanças de regime;
- vincular pedido, recebimento, documento e pagamento;
- tratar exceções, devoluções e correções;
- preservar trilha de auditoria;
- acompanhar créditos esperados, apropriados e em risco;
- manter regras configuráveis e atualizáveis;
- operar com múltiplas empresas, filiais, obras e projetos.
Uma plataforma de Compras não substitui o sistema fiscal nem o conhecimento contábil. Seu papel é governar os dados e as decisões que alimentam esses ambientes.
Onde a GOEVO se conecta a esse cenário?
A GOEVO atua na camada de governança do processo de compras e gastos. A plataforma pode conectar:
- requisições estruturadas;
- cotações e mapas comparativos;
- homologação e avaliação de fornecedores;
- contratos e medições;
- pedidos e aprovações;
- recebimentos e documentos;
- integrações com ERP e financeiro;
- budget e dashboards;
- trilha de auditoria.
O posicionamento responsável não é afirmar que um sistema de Compras “resolve a reforma tributária”. A interpretação e a apuração continuam dependendo das áreas e soluções especializadas. O valor está em levar os dados corretos ao início do processo e transformar regras fiscais em decisões de compra executáveis e rastreáveis.
Como preparar a empresa para a reforma tributária?
A adaptação deve ser tratada como um programa multidisciplinar, não como uma atualização isolada de sistema.
1. Criar uma governança da reforma
Forme uma equipe com Compras, Fiscal, Contabilidade, Financeiro, Jurídico, Controladoria e Tecnologia. Defina responsáveis, decisões, calendário, riscos e indicadores.
2. Segmentar fornecedores, contratos e categorias
Identifique os maiores valores, categorias com maior potencial de crédito, fornecedores do Simples, serviços intensivos em mão de obra, contratos longos, CAPEX, importações e operações com múltiplos destinos.
3. Revisar dados mestres
Valide CNPJs, estabelecimentos, regimes, itens, serviços, classificações, locais de entrega, obras, centros de custo, projetos e condições de pagamento.
4. Simular o custo líquido
Escolha compras reais e compare o modelo atual com cenários futuros. Registre as premissas e não trate estimativas de alíquota como regra universal.
5. Revisar contratos críticos
Priorize contratos de maior valor, longa duração, serviços, tecnologia, obras, recorrência e fornecedores com potencial mudança de regime.
6. Testar o processo completo
Execute pilotos da requisição ao crédito. Inclua devoluções, cancelamentos, pagamentos parciais, divergências e correções.
7. Criar indicadores
Alguns KPIs úteis são:
- crédito esperado versus apropriado;
- crédito em risco;
- prazo médio de apropriação;
- divergências fiscais por fornecedor;
- tempo de correção de documentos;
- diferença entre preço bruto e custo líquido;
- contratos revisados;
- fornecedores com regime atualizado;
- compras realizadas fora do processo.
8. Treinar as áreas
Compradores não precisam substituir tributaristas, mas devem compreender quais informações mudam a decisão. Fiscal e Contabilidade, por sua vez, precisam conhecer o momento em que essas informações nascem no processo de compras.
Checklist de prontidão para Compras
Use estas perguntas para avaliar o estágio atual:
- [ ] O mapa de cotação diferencia preço bruto, crédito e custo líquido?
- [ ] O cadastro identifica o regime e a opção de IBS/CBS do fornecedor?
- [ ] Estabelecimento, destinatário e local de entrega são capturados na requisição?
- [ ] Os contratos críticos possuem cláusulas de transição tributária?
- [ ] Existe procedimento para demonstrar pedidos de reequilíbrio?
- [ ] Pedido, recebimento, nota e pagamento podem ser conciliados?
- [ ] O sistema acompanha crédito esperado, apropriado e em risco?
- [ ] Devoluções e cancelamentos produzem os ajustes necessários?
- [ ] Compras, Fiscal, Financeiro, Jurídico e TI possuem responsáveis definidos?
- [ ] Foram testados casos reais de materiais, serviços, SaaS, fretes e CAPEX?
- [ ] O budget diferencia desembolso bruto de custo econômico líquido?
- [ ] Existem indicadores de qualidade fiscal do fornecedor?
Erros que as empresas devem evitar
Tratar a reforma como assunto exclusivo do Fiscal
O Fiscal interpreta e valida as regras, mas muitas informações determinantes nascem em Compras, contratos, logística e pagamentos.
Aplicar uma alíquota única a todas as operações
Estimativas divulgadas no mercado não substituem a análise do tratamento concreto. Regimes, reduções, destino, natureza e exceções mudam o resultado.
Excluir fornecedores do Simples automaticamente
Crédito é um componente da decisão, não o único. A análise deve considerar custo total, qualidade, prazo, especialização, concorrência e risco de abastecimento.
Considerar o crédito garantido apenas porque a nota chegou
Documento idôneo é essencial, mas a apropriação também depende dos demais requisitos e da extinção do débito pelas modalidades legais.
Aceitar reajustes genéricos por causa da reforma
Mudanças de preço devem ser demonstradas com premissas, memória de cálculo, efeitos de crédito e regras contratuais.
Acreditar que a flexibilização de 2026 adiou a reforma
A suspensão de determinadas rejeições documentais reduz o risco operacional imediato. Ela não elimina a entrada da CBS em 2027 nem a necessidade de preparar processos e sistemas.
Atualizar somente o ERP
O cálculo tributário não corrige sozinho um cadastro, contrato, pedido, destino ou pagamento estruturado incorretamente.
Perguntas frequentes sobre a reforma tributária
Quando começa a reforma tributária?
A transição começou em 2026, ano de teste de IBS e CBS. A CBS entra na etapa definitiva em 2027. A substituição gradual de ICMS e ISS pelo IBS ocorre entre 2029 e 2032. O novo modelo estará integralmente vigente em 2033.
Quais impostos serão substituídos?
PIS e Cofins serão substituídos pela CBS. ICMS e ISS serão substituídos pelo IBS. O IPI será reduzido a zero para a maior parte dos produtos a partir de 2027, preservadas exceções relacionadas à Zona Franca de Manaus. Também foi criado o Imposto Seletivo.
O que são IBS e CBS?
São os dois componentes do IVA dual brasileiro. A CBS é federal. O IBS é de competência compartilhada entre estados, Distrito Federal e municípios. Ambos incidem sobre uma base ampla de bens, direitos e serviços, conforme a legislação.
Qual será a alíquota da reforma tributária?
Não existe uma única alíquota aplicável a toda operação. Haverá alíquotas de referência, alíquotas definidas pelos entes, reduções, regimes diferenciados, regimes específicos, alíquota zero e exceções. A empresa deve evitar aplicar estimativas gerais a contratos e compras concretas sem validação.
A reforma tributária afeta pequenas empresas?
Sim. Empresas do Simples Nacional continuarão com tratamento favorecido, mas IBS e CBS passam a integrar o regime e podem ser recolhidos dentro do Simples ou, mediante opção aplicável, pelo regime regular. A escolha afeta fluxo de caixa, créditos na cadeia e competitividade B2B.
Empresas do Simples Nacional geram crédito?
O adquirente sujeito ao regime regular poderá aproveitar crédito conforme as regras e os limites relacionados ao IBS e à CBS devidos pelo fornecedor no Simples. Se o fornecedor optar pelo regime regular para IBS e CBS, a lógica de crédito muda. Cada caso deve ser validado.
Como a reforma tributária afeta o setor de serviços?
O efeito depende da composição de custos, do aproveitamento de créditos, do tratamento aplicável, do uso de mão de obra e da capacidade de repassar preços. Para Compras, é importante comparar aumento bruto, crédito recuperável e custo líquido.
A reforma tributária aumentará os preços ao consumidor?
O efeito não será igual em todos os setores. Crédito, concorrência, repasse, transição, regimes e produtividade influenciam o preço. A análise deve ser feita por cadeia e categoria.
Toda compra dará crédito integral?
Não. Existem vedações, tratamentos específicos, fornecedores do Simples, créditos presumidos, alíquota zero e requisitos documentais e operacionais. O enquadramento deve ser definido pelas áreas responsáveis.
O que é split payment?
É a separação de IBS e CBS no momento da liquidação financeira, conforme as regras de implantação. O mecanismo conecta pagamento, extinção do débito e segurança do crédito.
Qual é o impacto da reforma tributária na área de Compras?
Compras deverá comparar custo líquido, registrar premissas tributárias, qualificar fornecedores, revisar contratos, capturar destino e estabelecimento e integrar pedido, recebimento, documento, pagamento e crédito.
Qual software ajuda na reforma tributária?
A empresa precisará de um ecossistema integrado: ERP, motor fiscal, documentos eletrônicos, financeiro e plataforma de Compras. A solução deve preservar dados desde a requisição, aplicar regras validadas e manter rastreabilidade de ponta a ponta.
Onde encontrar informações confiáveis sobre a reforma tributária?
Priorize o Portal da Reforma Tributária do Consumo da Receita Federal, o Planalto, o Comitê Gestor do IBS e atos oficiais. Notícias e análises são úteis, mas devem ser confrontadas com a legislação vigente.
Conclusão: a reforma tributária começa antes da nota fiscal
A reforma tributária não muda apenas as siglas exibidas no documento fiscal. Ela muda a pergunta que a empresa precisa responder antes de comprar.
Durante muito tempo, a pergunta dominante foi: qual fornecedor oferece o menor preço com a melhor condição?
No novo cenário, a pergunta precisa evoluir:
Qual alternativa entrega o menor custo econômico líquido, com crédito seguro, documento correto, contrato adequado, impacto financeiro sustentável e rastreabilidade completa?
Responder bem exige quatro competências integradas:
- conhecimento fiscal e contábil;
- conhecimento dos processos de Compras e gestão de fornecedores;
- governança financeira e contratual;
- tecnologia e dados confiáveis.
Empresas que tratarem a reforma apenas como atualização fiscal poderão cumprir obrigações e, ainda assim, continuar tomando decisões de compra incompletas. As que conectarem Procurement, contratos, fornecedores, Fiscal, Financeiro e tecnologia terão melhores condições de transformar conformidade em eficiência, previsibilidade e governança de gastos.
Quer avaliar como preparar o processo de Compras, fornecedores, contratos e integrações para a reforma tributária? Conheça a Gestão de Compras GOEVO e converse com nossos especialistas.
Para uma visão direta das mudanças por ano, leia também Reforma Tributária: o que muda em 2026 e 2027.
Fontes oficiais e referências
Conteúdo revisado em 1º de setembro de 2026. Como normas, atos e leiautes continuam evoluindo, as fontes devem ser verificadas novamente antes de atualizações futuras.
- Emenda Constitucional nº 132/2023 — Planalto
- Lei Complementar nº 214/2025 — IBS, CBS e Imposto Seletivo
- Lei Complementar nº 227/2026 — Comitê Gestor e regulamentação do IBS
- Decreto nº 12.955/2026 — Regulamento da CBS
- Regulamentos do Comitê Gestor do IBS
- Receita Federal — Entenda a Reforma Tributária do Consumo
- Receita Federal — Orientações para 2026
- Cronograma dos documentos fiscais eletrônicos
- Flexibilização das validações de IBS e CBS nos documentos fiscais
- Manual da Plataforma CBS — Receita Federal
- Opções do Simples Nacional para 2027 — Receita Federal, 1º de setembro de 2026
Nota de responsabilidade
Este artigo tem caráter informativo, estratégico e educacional. Ele não substitui parecer jurídico, tributário, contábil ou fiscal aplicado às operações concretas de uma empresa. Antes de alterar preços, contratos, cadastros, apropriações de crédito ou recolhimentos, valide o cenário com profissionais habilitados e com a legislação vigente na data da operação.